


স্বচ্ছতা ও সুশাসনের ভিত্তিতে ঘুরে দাঁড়াচ্ছে স্ট্যান্ডার্ড ইসলামী ব্যাংক
আর্থিক খাতের বিদ্যমান চ্যালেঞ্জ মোকাবিলা করে ঘুরে দাঁড়ানোর লক্ষ্যে বিনিয়োগ ব্যবস্থাপনায় শৃঙ্খলা, আর্থিক স্বচ্ছতা ও সুশাসন প্রতিষ্ঠার ওপর গুরুত্ব দিচ্ছে স্ট্যান্ডার্ড ইসলামী ব্যাংক পিএলসি।
চলতি বছরের তৃতীয় প্রান্তিকের আর্থিক ফলাফলে ব্যাংকটির আয়ের ওপর নেতিবাচক চিত্র উঠে এলেও আমানত সংগ্রহ, তারল্য ব্যবস্থাপনা এবং বৈদেশিক বাণিজ্যে ইতিবাচক অগ্রগতি অর্জনের মাধ্যমে ভবিষ্যৎ পুনরুদ্ধারের ভিত্তি তৈরিতে কাজ করছে ব্যাংকটি। একই সঙ্গে বিনিয়োগ আদায়, আয় বৃদ্ধির নতুন সুযোগ তৈরি, পরিচালন ব্যয় নিয়ন্ত্রণ এবং অভ্যন্তরীণ নিয়ন্ত্রন ব্যবস্থা জোরদারে বিভিন্ন উদ্যোগ নেওয়া হয়েছে।
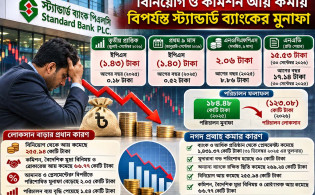
ব্যাংকটির প্রকাশিত তৃতীয় প্রান্তিকের প্রতিবেদন অনুযায়ী, ২০২৬ সালের জুলাই-সেপ্টেম্বর সময়ে সমন্বিত শেয়ারপ্রতি আয় (ইপিএস) ১ টাকা ৪৩ পয়সা ঋণাত্মক হয়েছে, যেখানে আগের বছরের একই সময়ে আয় ছিল ১৮ পয়সা। প্রথম নয় মাসে ইপিএস দাঁড়িয়েছে ঋণাত্মক ১ টাকা ৪০ পয়সা, যা আগের বছর ছিল ৫২ পয়সা। এ সময়ে শেয়ারপ্রতি পরিচালন নগদ প্রবাহ ৮ টাকা ৮৬ পয়সা থেকে কমে ২ টাকা ৬ পয়সা এবং শেয়ারপ্রতি নিট সম্পদমূল্য ১৭ টাকা ১৪ পয়সা থেকে কমে ১৫ টাকা ৫৩ পয়সা হয়েছে।
আর্থিক ফলাফলে পরিবর্তনের প্রেক্ষাপট
২০২৬ সালের প্রথম নয় মাসে ব্যাংকটির বিনিয়োগ আয় আগের বছরের একই সময়ের তুলনায় ২৫৫ কোটি ৯৪ লাখ টাকা এবং কমিশন, বৈদেশিক মুদ্রা বিনিময় ও ব্রোকারেজ আয় ৬৬ কোটি ৭৭ লাখ টাকা কমেছে। একই সময়ে আমানত ও প্লেসমেন্টের বিপরীতে মুনাফা ব্যয় ২ কোটি ৫ লাখ টাকা এবং পরিচালন ব্যয় ১ কোটি ৫৪ লাখ টাকা বেড়েছে। ফলে ব্যাংকটি ১২৩ কোটি ৮ লাখ টাকা পরিচালন লোকসান করেছে, যেখানে আগের বছরের একই সময়ে পরিচালন মুনাফা ছিল ১৮৪ কোটি ৪৮ লাখ টাকা।
বিনিয়োগ আয়ের পরিবর্তনের প্রেক্ষাপটে বাংলাদেশ ব্যাংকের ৩১ আগস্ট ২০২৬ তারিখের বিআরপিডি-১ সার্কুলার লেটার নং ৩০-এর আওতায় আর্থিকভাবে চাপে থাকা গ্রাহকদের পুনর্বাসন ও বিনিয়োগ আদায় কার্যক্রমে গুরুত্ব দিচ্ছে ব্যাংকটি। পাশাপাশি বিনিয়োগ পোর্টফোলিওর গুণগত মান উন্নয়ন, ঝুঁকি মূল্যায়ন ও নিয়মিত তদারকি জোরদারের উদ্যোগ নেওয়া হয়েছে।
তবে আর্থিক ফলাফলের সামগ্রিক চিত্রের পাশাপাশি ব্যাংকটির চলমান ব্যবসায়িক কার্যক্রমে কিছু ইতিবাচক অগ্রগতিও লক্ষ করা যাচ্ছে। বছরের এ সময়ে ব্যাংকটির আমানত সংগ্রহ, তারল্য ব্যবস্থাপনা এবং আমদানি-রপ্তানি কার্যক্রমে অগ্রগতি হয়েছে। বিশেষ করে খুচরা গ্রাহকভিত্তিক আমানত বৃদ্ধি, ঋণপত্র স্থাপন বাড়ানো এবং বৈদেশিক বাণিজ্য কার্যক্রম সম্প্রসারণের মাধ্যমে আয়ের নতুন সম্ভাবনা তৈরি হচ্ছে। বৈদেশিক মুদ্রাবাজারে প্রতিযোগিতামূলক অবস্থান আরও শক্তিশালী করতেও ব্যাংকটি কাজ করছে।
এছাড়াও বিনিয়োগ ও আমানতের অনুপাত (IDR) হ্রাস পাওয়াকে ব্যাংকটির জন্য একটি ইতিবাচক অগ্রগতি হিসেবে দেখা হচ্ছে, যা আমানতভিত্তিক তহবিল ব্যবস্থাপনায় ভারসাম্য প্রতিষ্ঠা এবং বিনিয়োগ ঝুঁকি নিয়ন্ত্রণে সহায়ক।
আমানত ব্যবস্থাপনায় নতুন শক্তি: খুচরা গ্রাহক
ব্যাংকটির আমানত ব্যবস্থাপনায় একটি গুরুত্বপূর্ণ পরিবর্তন হলো খুচরা গ্রাহকভিত্তিক আমানত সংগ্রহের ওপর অধিক গুরুত্ব দেওয়া। দীর্ঘমেয়াদে একটি ব্যাংকের তহবিল কাঠামো স্থিতিশীল রাখতে ব্যক্তিগত ও খুচরা গ্রাহকদের আমানত গুরুত্বপূর্ণ ভূমিকা পালন করে। এ কারণে আন্তঃব্যাংক আমানত ও প্লেসমেন্টের ওপর নির্ভরতা কমিয়ে নিজস্ব গ্রাহকভিত্তিক আমানত বাড়ানোর উদ্যোগ নেওয়া হচ্ছে।
ব্যাংক কর্তৃপক্ষের মতে, খুচরা গ্রাহক আমানত বৃদ্ধির পাশাপাশি সামগ্রিক আমানতের ব্যয়ও আগের তুলনায় কমেছে। এর ফলে আমানত সংগ্রহের ব্যয় নিয়ন্ত্রণ এবং খুচরা গ্রাহকভিত্তিক ব্যবসা থেকে আয় বৃদ্ধির সুযোগ তৈরি হচ্ছে। ভবিষ্যতে এ ধরনের তহবিল কাঠামো ব্যাংকের তারল্য ব্যবস্থাপনা ও মুনাফা পুনরুদ্ধারে ইতিবাচক ভূমিকা রাখতে পারে।
পরিচালন নগদ প্রবাহে পরিবর্তনের কারণ
ব্যাংকটির শেয়ারপ্রতি পরিচালন নগদ প্রবাহ কমে যাওয়ার পেছনে কয়েকটি বিষয় ভূমিকা রেখেছে। এর মধ্যে রয়েছে ব্যাংক ও আর্থিক প্রতিষ্ঠানে রাখা প্লেসমেন্টের পরিমাণ হ্রাস, মুদারাবা বন্ড পরিশোধ এবং অন্যান্য ব্যাংকের সঙ্গে রক্ষিত স্থিতির পরিবর্তন।
ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের ৩১ ডিসেম্বরের তুলনায় ২০২৬ সালের ৩০ সেপ্টেম্বর ব্যাংক ও আর্থিক প্রতিষ্ঠানে রাখা প্লেসমেন্টের পরিমাণ কমেছে ১ হাজার ৪৩১ কোটি ৩৭ লাখ টাকা। একই সময়ে ৩০ কোটি টাকার মুদারাবা বন্ড পরিশোধ করা হয়েছে। এ ছাড়া অন্যান্য ব্যাংকের সঙ্গে রক্ষিত স্থিতি কমেছে ২৬৯ কোটি ২৪ লাখ টাকা। এসব পরিবর্তন ব্যাংকের নগদ প্রবাহের হিসাবকে প্রভাবিত করেছে। পাশাপাশি বিনিয়োগ আয় এবং কমিশন, বৈদেশিক মুদ্রা বিনিময় ও ব্রোকারেজ খাতের আয় কমে যাওয়াও পরিচালন নগদ অর্থের অন্তঃপ্রবাহে প্রভাব ফেলেছে।
ব্যাংকের তহবিল ব্যবস্থাপনায় নিজস্ব গ্রাহকভিত্তিক আমানতের অংশ বাড়ানো এবং স্বল্পমেয়াদি আন্তঃব্যাংক তহবিলের ওপর নির্ভরতা কমানো দীর্ঘমেয়াদে অধিক স্থিতিশীল তহবিল কাঠামো গড়ে তুলতে সহায়ক হতে পারে। এ ক্ষেত্রে আমানত সংগ্রহের ধারাবাহিকতা, তারল্যের পর্যাপ্ততা এবং তহবিলের ব্যয় নিয়ন্ত্রণের মধ্যে ভারসাম্য বজায় রাখা গুরুত্বপূর্ণ।
ঘুরে দাঁড়ানোর পথে অগ্রাধিকার
ব্যাংকটির আর্থিক সক্ষমতা পুনরুদ্ধার, আয় বৃদ্ধি, ঝুঁকি নিয়ন্ত্রণ, তথ্যপ্রযুক্তি ব্যবস্থার উন্নয়ন এবং অংশীজনের আস্থা সুদৃঢ় করতে কয়েকটি গুরুত্বপূর্ণ ক্ষেত্রে সমন্বিত উদ্যোগ নেওয়া হচ্ছে।
এর মধ্যে রয়েছে বিনিয়োগের গুণগত মান উন্নয়ন, ঝুঁকিপূর্ণ বিনিয়োগের নিয়মিত তদারকি এবং নীতিমালা অনুসরণ করে শ্রেণিকৃত বিনিয়োগ আদায় ও পুনঃতফসিল কার্যক্রম জোরদার করা। পাশাপাশি আমদানি-রপ্তানি কার্যক্রম সম্প্রসারণ, বৈদেশিক মুদ্রাবাজারে প্রতিযোগিতামূলক অবস্থান শক্তিশালী করা এবং করপোরেট গ্রাহকদের সঙ্গে ব্যবসায়িক সম্পর্ক উন্নয়নের মাধ্যমে কমিশন ও বৈদেশিক মুদ্রা আয় বাড়ানোর উদ্যোগ নেওয়া হয়েছে।
খুচরা গ্রাহক আমানত বৃদ্ধি, তহবিলের উৎস বৈচিত্র্যময় করা এবং আমানত ও পরিচালন ব্যয় নিয়ন্ত্রণের পাশাপাশি গ্রাহকসেবার মানোন্নয়নেও গুরুত্ব দেওয়া হচ্ছে। একই সঙ্গে ব্যাংকের প্রযুক্তিগত অবকাঠামো আধুনিকায়ন, ডিজিটাল ব্যাংকিং সেবার মানোন্নয়ন এবং কার্যক্রমের দক্ষতা ও নিরাপত্তা বাড়াতে ব্যাপক পদক্ষেপ নেওয়া হচ্ছে।
এ ছাড়া বিনিয়োগ সিদ্ধান্ত, ঝুঁকি ব্যবস্থাপনা, আর্থিক প্রতিবেদন ও অভ্যন্তরীণ নিয়ন্ত্রণব্যবস্থায় স্বচ্ছতা নিশ্চিত করার পাশাপাশি নিয়ন্ত্রক নির্দেশনা অনুসরণে তদারকি জোরদার করা হচ্ছে।
এসব উদ্যোগের মাধ্যমে স্ট্যান্ডার্ড ইসলামী ব্যাংক পিএলসি গ্রাহক ও অংশীজনের আস্থা পুনঃপ্রতিষ্ঠা এবং টেকসই প্রবৃদ্ধির ভিত্তি গড়ে তুলতে চায়।
এসএ খান/
পাঠকের মতামত:


- আট জীবন বিমায় অস্বস্তির চিত্র, ঘাটতি ও তহবিল সংকট
- জীবন বিমা খাতে আশার আলো, চার কোম্পানির আর্থিক অবস্থায় ইতিবাচক পরিবর্তন
- ৩০ হাজার শেয়ার বিক্রি সম্পন্ন
- ইউটিউবের ৭ গোপন ফিচার ৯৯% ব্যবহারকারী জানেন না
- শেয়ারবাজারে বিনিয়োগ ও বাড়িভাড়ায় ঘুরে দাঁড়াল জিকিউ বলপেন
- বিক্রেতা সংকটে হল্টেড তিন ‘জেড’ ক্যাটাগরির শেয়ার
- ইসলামে ৪ ধরনের উপহার দেওয়া-নেওয়া নিষিদ্ধ
- জাপানের ‘বিরল’ শর্ত মেনে নিল বাংলাদেশ
- ৭ নভেম্বরের সরকারি ছুটি পাবেন না যারা
- শ্রমিক অসন্তোষের প্রভাব, পাঁচ শিল্পাঞ্চলে বন্ধ ৩১৮ কারখানা
- এইচএসসির সাপ্লিমেন্টারি পরীক্ষার সম্ভাব্য তারিখ ঘোষণা
- ৪৭ বছর পর পাইওনিয়ার ব্যাংকের জমি বুঝে পেলেন ১১ ক্রেতা
- জুলাইয়ের ধাক্কা কাটিয়ে পোশাক রপ্তানিতে টানা তিন মাস প্রবৃদ্ধি
- ভর্তির শেষ ধাপ মাত্র দুই দিন, যাদের জন্য বিশেষ সুযোগ
- পোশাক শ্রমিকদের ন্যূনতম মজুরি বোর্ড গঠন করে গেজেট প্রকাশ
- ১০০ টাকা প্রাইজবন্ডের ড্র: ৬ লাখ টাকার বিজয়ী যারা
- পোশাক খাতে সহিংস অসন্তোষ: জরুরি বৈঠকে প্রধানমন্ত্রী
- ভোট চুরির অভিযোগে মোদিকে রাহুলের কড়া হুঁশিয়ারি
- সব সরকারি-বেসরকারি অফিসের জন্য সরকারের জরুরি নির্দেশ
- নতুন পে স্কেলে যুক্ত হচ্ছেন এমপিওভুক্ত শিক্ষক-কর্মচারী
- এসবিএসি ব্যাংকের আয় ও নগদ প্রবাহে ইতিবাচক পরিবর্তন
- ‘জেড’ ক্যাটাগরির লাল তালিকায় আরও ৪ কোম্পানি
- কোহিনূর কেমিক্যালসের অনুমোদিত মূলধন চার গুণ বাড়ানোর উদ্যোগ
- শেয়ারবাজারের ২৩ প্রতিষ্ঠানের ডিভিডেন্ডে ‘লাল বাতি’
- স্বচ্ছতা ও সুশাসনের ভিত্তিতে ঘুরে দাঁড়াচ্ছে স্ট্যান্ডার্ড ইসলামী ব্যাংক
- বিনিয়োগ আয় কমে ইসলামী ব্যাংকের বড় লোকসান, ঘুরে দাঁড়াতে নানা উদ্যোগ
- রিকশাচালকদের জন্য বড় খবর, নিবন্ধন ছাড়া চলবে না গাড়ি!
- শীর্ষ ২০ খেলাপির পেটে শেয়ারবাজারের ব্যাংকের ১০ হাজার কোটি টাকা
- শেয়ারবাজারে স্থিতিশীলতা ফেরাতে বড় পুঁজির বিনিয়োগকারীদের এগিয়ে আসার আহ্বান
- গোপালগঞ্জে জামায়াতের লংমার্চে হঠাৎ 'ফাইটার গ্রুপ'
- তাহসিফের মৃত্যুর তদন্তে নতুন মোড়, গ্রেপ্তার দিশা
- আট বছরের সংসার, হঠাৎ নিখোঁজ স্ত্রী; খোঁজ দিতে পুরস্কার ঘোষণা
- গ্রেড ও ভাতায় অসংগতি, বিপাকে সরকারি কর্মচারীরা
- ১ নভেম্বর ব্লকে পাঁচ কোম্পানির বড় লেনদেন
- ১ নভেম্বর লেনদেনের শীর্ষ ১০ শেয়ার
- ১ নভেম্বর দর পতনের শীর্ষ ১০ শেয়ার
- ১ নভেম্বর দর বৃদ্ধির শীর্ষ ১০ শেয়ার
- সোনালী আঁশের ডিভিডেন্ড ঘোষণা
- ডিসেম্বরে হাসিনা আসার খবরে যা বললেন সারজিস
- সীমান্তে নতুন সমীকরণ; বদলে যাচ্ছে নিয়ন্ত্রণ!
- জার্মানিতে জেন-জি আন্দোলন তীব্র, দোকানপাটে ভাঙচুর-লুটপাট
- সোনা ও রুপার দাম কমাল বাজুস, নতুন দর জেনে নিন
- রাজস্থানের ইউটিউবারকে কেন্দ্র করে ট্রোলের মুখে পিনাকী
- ৪০০ কোটি টাকার বন্ড ইস্যু করবে আইপিডিসি ফাইন্যান্স
- কনফিডেন্স ব্যাটারিজের সব শেয়ার বিক্রি করবে কনফিডেন্স সিমেন্ট
- পিলখানা হত্যাকাণ্ডের তদন্তে নতুন পদক্ষেপ, গ্রেপ্তার সাবেক মেজর
- রেকিট বেনকিজারের তিন দেশের প্রতিষ্ঠানের সঙ্গে নতুন চুক্তি
- ফেসবুক লাইভে পত্রিকা ছেঁড়ার ঘটনায় বিতর্ক
- এনআরবি ব্যাংকের তৃতীয় প্রান্তিক প্রকাশ
- এনআরবি ব্যাংকের তৃতীয় প্রান্তিক প্রকাশ
- মানচিত্রে নতুন দেশ, হাসিনার কথাই কি সত্যি
- দেশে ফেরা নিয়ে ভক্তদের ফাইনাল তথ্য দিলেন পিনাকী ভট্টাচার্য
- কর্ণফুলি র্গাডেন সিটির সাথে সাবের হোসেন চৌধুরী সর্ম্পক
- মুন্নু ফেব্রিক্সের ডিভিডেন্ড ঘোষণা
- দুই কোম্পানি ‘বি’ থেকে ‘জেড’ ক্যাটাগরিতে শেয়ার স্থানান্তর
- স্কয়ার ফার্মাসিউটিক্যালসের ডিভিডেন্ড ঘোষণা
- পাঁচ মিউচুয়াল ফান্ডে কারসাজির অভিযোগ, তদন্তে নেমেছে বিএসইসি
- স্বামীকে ‘আম তারেক’ বলায় যা বললেন তারেকের স্ত্রী
- আইন শিথিলের পর চেয়ারম্যান একাই কিনছেন সাড়ে ১১ কোটি শেয়ার
- শাহজীবাজার পাওয়ারের ডিভিডেন্ড ঘোষণা
- সোনালী পেপারের ডিভিডেন্ড ঘোষণা
- ৩২ কোম্পানির ডিভিডেন্ড এক নজরে
- সায়হাম টেক্সটাইলের ডিভিডেন্ড ঘোষণা
- বদলে গেল এক মন্ত্রণালয়ের নাম
- একমি ল্যাবরেটরিজের ডিভিডেন্ড ঘোষণা
শেয়ারবাজার এর সর্বশেষ খবর
- আট জীবন বিমায় অস্বস্তির চিত্র, ঘাটতি ও তহবিল সংকট
- জীবন বিমা খাতে আশার আলো, চার কোম্পানির আর্থিক অবস্থায় ইতিবাচক পরিবর্তন
- ৩০ হাজার শেয়ার বিক্রি সম্পন্ন
- শেয়ারবাজারে বিনিয়োগ ও বাড়িভাড়ায় ঘুরে দাঁড়াল জিকিউ বলপেন
- বিক্রেতা সংকটে হল্টেড তিন ‘জেড’ ক্যাটাগরির শেয়ার

