


নগদ প্রবাহে বড় উল্লম্ফন, কিন্তু মুনাফায় ধস—শাশা ডেনিমসের সামনে কী অপেক্ষা করছে?
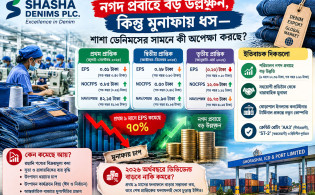
নিজস্ব প্রতিবেদক: রপ্তানি পণ্যের বিক্রয়মূল্য কমে যাওয়া, সুতা ও রাসায়নিকের ব্যয় বৃদ্ধি এবং উৎপাদন খরচের চাপ—সব মিলিয়ে চলতি ২০২৫-২৬ হিসাববছরে আর্থিক চাপে পড়েছে শেয়ারবাজারে তালিকাভুক্ত বস্ত্র খাতের কোম্পানি শাশা ডেনিমস পিএলসি। হিসাববছরের প্রথম দুই প্রান্তিকেই কোম্পানিটির শেয়ারপ্রতি আয় (ইপিএস) আগের বছরের একই সময়ের তুলনায় কমেছে। আর তৃতীয় প্রান্তিকে এসে আয় কমে লোকসানে পরিণত হয়েছে। ফলে প্রথম নয় মাসে কোম্পানিটির সমন্বিত শেয়ারপ্রতি আয় আগের বছরের তুলনায় উল্লেখযোগ্যভাবে কমে গেছে।
তবে মুনাফার এই দুর্বল চিত্রের বিপরীতে কোম্পানিটির পরিচালন নগদ প্রবাহে বড় ধরনের উন্নতি দেখা গেছে। আগের বছরের একই সময়ের তুলনায় নগদ প্রবাহ বেড়েছে উল্লেখযোগ্য হারে। পাশাপাশি ঘোড়াশাল ইনল্যান্ড কনটেইনার টার্মিনাল প্রকল্প বাস্তবায়নে নতুন কোম্পানি গঠন, রেলওয়ের অধীন সংশ্লিষ্ট প্রতিষ্ঠানের সঙ্গে চুক্তি এবং ক্রেডিট রেটিংয়ে স্থিতিশীল অবস্থান কোম্পানিটির কার্যক্রমে নতুন মাত্রা যোগ করেছে।
এমন পরিস্থিতিতে ২০২৬ অর্থবছরের জন্য কোম্পানিটি কী পরিমাণডিভিডেন্ড ঘোষণা করতে পারে, তা নিয়ে বিনিয়োগকারীদের আগ্রহ তৈরি হওয়া স্বাভাবিক। তবে প্রথম নয় মাসের আর্থিক ফলাফল বিবেচনায় ডিভিডেন্ড বাড়ার সম্ভাবনা নিয়ে সতর্ক থাকার কারণ রয়েছে। অন্যদিকে নগদ প্রবাহের উন্নতি ও অন্যান্য কার্যক্রম ইতিবাচক হলেও সেগুলো একাই বেশি ডিভিডেন্ড ঘোষণার নিশ্চয়তা দেয় না।
প্রথম প্রান্তিকে ইপিএস কমেছে কেন
কোম্পানিটির প্রকাশিত অনিরীক্ষিত আর্থিক প্রতিবেদন অনুযায়ী, ২০২৫ সালের জুলাই থেকে সেপ্টেম্বর পর্যন্ত প্রথম প্রান্তিকে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় হয়েছে ৩১ পয়সা। আগের বছরের একই সময়ে এই আয় ছিল ৪০ পয়সা। অর্থাৎ এক বছরের ব্যবধানে প্রথম প্রান্তিকে শেয়ারপ্রতি আয় কমেছে ৯ পয়সা বা ২২ দশমিক ৫ শতাংশ।
কোম্পানির দেওয়া ব্যাখ্যা অনুযায়ী, এ সময়ে রপ্তানির পরিমাণ কিছুটা কমেছে। এর পাশাপাশি পণ্যের বিক্রয়মূল্য কমে যাওয়ায় আয়েও চাপ তৈরি হয়েছে। বিপরীতে বেড়েছে বিক্রীত পণ্যের উৎপাদন ব্যয়। বিশেষ করে সুতা ও রাসায়নিকের দাম বৃদ্ধির কারণে উৎপাদন ব্যয় বেড়েছে। ফলে আগের বছরের একই সময়ের তুলনায় কোম্পানিটির মোট মুনাফার হার কমে গেছে।
বস্ত্র খাতের রপ্তানিমুখী কোম্পানির ক্ষেত্রে বিক্রয়মূল্য ও উৎপাদন ব্যয়ের ব্যবধান মুনাফার জন্য গুরুত্বপূর্ণ। বিক্রয়মূল্য কমার সঙ্গে কাঁচামালের ব্যয় বেড়ে গেলে একই পরিমাণ পণ্য বিক্রি করেও আগের মতো মুনাফা ধরে রাখা কঠিন হয়ে পড়ে। শাশা ডেনিমসের প্রথম প্রান্তিকের ফলাফলে এই চাপের প্রতিফলন দেখা গেছে।
অন্যদিকে প্রথম প্রান্তিকে কোম্পানিটির সমন্বিত শেয়ারপ্রতি নিট পরিচালন নগদ প্রবাহ (এনওসিএফপিএস) ইতিবাচক হয়েছে। জুলাই-সেপ্টেম্বর ২০২৫ সময়ে এ সূচক ছিল ৩ টাকা ৮৫ পয়সা, যেখানে আগের বছরের একই সময়ে শেয়ারপ্রতি নগদ প্রবাহ ছিল ঋণাত্মক ২৬ পয়সা।
কোম্পানির ব্যাখ্যায় বলা হয়েছে, অর্থায়ন ব্যয় কমে যাওয়ার পাশাপাশি আমদানি দায় ও অন্যান্য ব্যয়ের কিছু অর্থ অপরিশোধিত থাকায় নগদ প্রবাহ বেড়েছে। তবে এসব দায় পরবর্তী সময়ে পরিশোধ করতে হবে। ফলে নগদ প্রবাহের এই উন্নতিকে পুরোপুরি স্থায়ী পরিচালন সক্ষমতার প্রতিফলন হিসেবে দেখা ঠিক হবে না।
প্রথম প্রান্তিক শেষে কোম্পানিটির সমন্বিত নিট সম্পদমূল্য বা এনএভি শেয়ারপ্রতি ৪২ টাকা ১৫ পয়সা ছিল। ২০২৫ সালের ৩০ জুনে এ পরিমাণ ছিল ৪১ টাকা ৮৪ পয়সা। অর্থাৎ সম্পদমূল্যে সামান্য উন্নতি হয়েছে।
দ্বিতীয় প্রান্তিকে আয় আরও কমেছে
২০২৫ সালের অক্টোবর থেকে ডিসেম্বর পর্যন্ত দ্বিতীয় প্রান্তিকে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় কমে ২৮ পয়সায় দাঁড়িয়েছে। আগের বছরের একই প্রান্তিকে এই আয় ছিল ৮০ পয়সা। সে হিসাবে দ্বিতীয় প্রান্তিকে শেয়ারপ্রতি আয় কমেছে ৫২ পয়সা বা ৬৫ শতাংশ।
প্রথম ও দ্বিতীয় প্রান্তিক মিলিয়ে ২০২৫ সালের জুলাই থেকে ডিসেম্বর পর্যন্ত ছয় মাসে কোম্পানিটির সমন্বিত শেয়ারপ্রতি আয় হয়েছে ৫৯ পয়সা। আগের বছরের একই সময়ে আয় ছিল ১ টাকা ২০ পয়সা। অর্থাৎ ছয় মাসে সমন্বিত শেয়ারপ্রতি আয় কমেছে ৬১ পয়সা বা প্রায় ৫০ দশমিক ৮৩ শতাংশ।
কোম্পানির দেওয়া তথ্য অনুযায়ী, দ্বিতীয় প্রান্তিকে আয় কমার প্রধান কারণ ছিল বিক্রীত পণ্যের উৎপাদন ব্যয় উল্লেখযোগ্যভাবে বেড়ে যাওয়া এবং বিক্রয়মূল্য কমে যাওয়া। এতে মোট মুনাফার হার সংকুচিত হয়েছে। অর্থাৎ পণ্য বিক্রি থেকে যে আয় হয়েছে, তার বিপরীতে উৎপাদন ব্যয় বেশি হওয়ায় মুনাফা কমেছে।
তবে সহযোগী প্রতিষ্ঠানগুলো থেকে ধারাবাহিক মুনাফা আসায় কোম্পানিটির সামগ্রিক নিট মুনাফা কিছুটা সমর্থন পেয়েছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে। তা সত্ত্বেও মূল ব্যবসার উৎপাদন ব্যয় ও বিক্রয়মূল্যের প্রতিকূল ব্যবধান আয় বৃদ্ধির পথে বাধা হয়ে দাঁড়িয়েছে।
দ্বিতীয় প্রান্তিকে নগদ প্রবাহের চিত্র অবশ্য আরও ইতিবাচক। ২০২৫ সালের জুলাই-ডিসেম্বর সময়ে সমন্বিত এনওসিএফপিএস হয়েছে ৫ টাকা ৫০ পয়সা। আগের বছরের একই সময়ে এ সূচক ছিল ঋণাত্মক ২ টাকা ৪৮ পয়সা।
কোম্পানির ব্যাখ্যায় নগদ প্রবাহ বাড়ার পেছনে দুটি বিষয় উঠে এসেছে। প্রথমত, আগের সময়ে বকেয়া থাকা সমন্বিত প্রাপ্য অর্থ আদায় হয়েছে। দ্বিতীয়ত, অফশোর ব্যাংকিং ইউনিটের আওতায় কিছু আমদানি দায় পরবর্তী সময়ে পরিশোধের ব্যবস্থা করায় তাৎক্ষণিক নগদ অবস্থার উন্নতি হয়েছে।
তবে এখানে গুরুত্বপূর্ণ বিষয় হলো, প্রাপ্য অর্থ আদায় নগদ প্রবাহ বাড়ালেও তা সব সময় একই হারে নতুন মুনাফা সৃষ্টি করে না। একইভাবে দায় পরিশোধ পিছিয়ে দিলে সাময়িকভাবে হাতে নগদ অর্থ বাড়তে পারে, কিন্তু ভবিষ্যতে ওই দায় পরিশোধের প্রয়োজন থেকেই যায়।
২০২৫ সালের ৩১ ডিসেম্বর শেষে কোম্পানিটির সমন্বিত এনএভি শেয়ারপ্রতি ৪১ টাকা ৯৩ পয়সা ছিল। ২০২৫ সালের ৩০ জুনে তা ছিল ৪১ টাকা ৮৪ পয়সা। অর্থাৎ ছয় মাসে শেয়ারপ্রতি নিট সম্পদমূল্য বেড়েছে মাত্র ৯ পয়সা।
তৃতীয় প্রান্তিকে লোকসানের কারণ কী
প্রথম দুই প্রান্তিকে মুনাফা কমার ধারাবাহিকতা তৃতীয় প্রান্তিকে আরও প্রকট হয়েছে। ২০২৬ সালের জানুয়ারি থেকে মার্চ পর্যন্ত তৃতীয় প্রান্তিকে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় হয়েছে ঋণাত্মক ২০ পয়সা। আগের বছরের একই প্রান্তিকে কোম্পানিটির শেয়ারপ্রতি আয় ছিল ১০ পয়সা।
অর্থাৎ আগের বছরের একই সময়ে সামান্য মুনাফা থাকলেও চলতি বছরের তৃতীয় প্রান্তিকে কোম্পানিটি শেয়ারপ্রতি ২০ পয়সা লোকসান করেছে। কোম্পানির প্রকাশিত ব্যাখ্যায় তৃতীয় প্রান্তিকের উৎপাদন কার্যক্রমে বিঘ্ন, স্থায়ী ব্যয় বহনের চাপ এবং রপ্তানি বাজারে বিক্রয়মূল্য কমে যাওয়ার বিষয়গুলো উঠে এসেছে।
কোম্পানির তথ্য অনুযায়ী, ঈদুল ফিতরের ছুটি এবং জাতীয় সংসদ নির্বাচনের কারণে এ প্রান্তিকে কার্যক্রম পরিচালনার দিন কমে যায়। এতে উৎপাদনের পরিমাণ প্রভাবিত হয়েছে। কিন্তু উৎপাদন কমলেও কোম্পানিকে স্থায়ী ব্যয়ের বড় অংশ বহন করতে হয়েছে। এর মধ্যে বাধ্যতামূলক বোনাস, মাসিক বেতন, বিদ্যুৎ ও অন্যান্য পরিষেবা ব্যয় এবং অবচয় অন্তর্ভুক্ত ছিল।
উৎপাদনের দিন কমে গেলে মোট উৎপাদন কমতে পারে। কিন্তু বেতন, অবচয় ও অন্যান্য স্থায়ী ব্যয় একই অনুপাতে কমে না। ফলে উৎপাদিত পণ্যের এককপ্রতি ব্যয় বেড়ে যাওয়ার ঝুঁকি তৈরি হয়। বিক্রয়মূল্যও একই সময়ে কমে গেলে মুনাফার ওপর দ্বিমুখী চাপ পড়ে।
তৃতীয় প্রান্তিকে শাশা ডেনিমসের ক্ষেত্রেও এমন পরিস্থিতি তৈরি হয়েছে বলে কোম্পানির ব্যাখ্যা থেকে বোঝা যায়। একদিকে কার্যক্রমের দিন কমে উৎপাদনের পরিমাণ প্রভাবিত হয়েছে, অন্যদিকে স্থায়ী ব্যয় বহন করতে হয়েছে। পাশাপাশি প্রধান রপ্তানি বাজারগুলোতে মূল্যস্ফীতির চাপের কারণে ভোক্তাদের ক্রয়ক্ষমতা কমেছে। এর প্রভাবে গড় বিক্রয়মূল্য কমেছে বলে কোম্পানি জানিয়েছে। এতে মোট মুনাফার হার ও নিট মুনাফা আরও চাপে পড়েছে।
অর্থাৎ তৃতীয় প্রান্তিকের লোকসানকে শুধু উৎপাদনের দিন কমে যাওয়ার ফল হিসেবে দেখলে পুরো চিত্র পাওয়া যাবে না। উৎপাদন কার্যক্রমে সময়ের সীমাবদ্ধতা, স্থায়ী ব্যয়ের চাপ এবং আন্তর্জাতিক বাজারে বিক্রয়মূল্য কমে যাওয়ার সম্মিলিত প্রভাবই এ সময়ের আর্থিক দুর্বলতার গুরুত্বপূর্ণ ব্যাখ্যা।
প্রথম নয় মাসে আয় কমেছে প্রায় ৭০ শতাংশ
তৃতীয় প্রান্তিকের লোকসানের প্রভাব প্রথম নয় মাসের হিসাবেও স্পষ্ট হয়েছে। ২০২৫ সালের জুলাই থেকে ২০২৬ সালের মার্চ পর্যন্ত নয় মাসে শাশা ডেনিমসের সমন্বিত শেয়ারপ্রতি আয় হয়েছে ৩৯ পয়সা। আগের বছরের একই সময়ে এ আয় ছিল ১ টাকা ৩০ পয়সা।
সে হিসাবে প্রথম নয় মাসে শেয়ারপ্রতি আয় কমেছে ৯১ পয়সা বা ৭০ শতাংশ। প্রথম ছয় মাসেই যেখানে আয় আগের বছরের তুলনায় প্রায় অর্ধেকে নেমে এসেছিল, সেখানে তৃতীয় প্রান্তিকে লোকসান হওয়ায় নয় মাসের আয় আরও কমেছে।
এখানে উল্লেখযোগ্য বিষয় হলো, প্রথম দুই প্রান্তিকে কোম্পানিটি মুনাফা ধরে রাখতে পারলেও সেই মুনাফার পরিমাণ ক্রমেই কমেছে। তৃতীয় প্রান্তিকে এসে আয় ঋণাত্মক হওয়ায় চলতি হিসাববছরের বাকি সময়ে মুনাফা পুনরুদ্ধার করা কোম্পানিটির জন্য গুরুত্বপূর্ণ হয়ে উঠেছে।
তবে শুধু নয় মাসের ফলাফল দেখে পুরো বছরের চূড়ান্ত আয় নির্ধারণ করা যায় না। শেষ প্রান্তিকে উৎপাদন, বিক্রয়মূল্য, রপ্তানি আদেশ, উৎপাদন ব্যয় এবং অন্যান্য আয়ের ওপর নির্ভর করবে বার্ষিক ফলাফল কতটা ঘুরে দাঁড়াতে পারে।
লোকসানের মধ্যেও নগদ প্রবাহে বড় উন্নতি
মুনাফার দুর্বলতার বিপরীতে শাশা ডেনিমসের নগদ প্রবাহে বড় ধরনের উন্নতি দেখা গেছে। ২০২৫ সালের জুলাই থেকে ২০২৬ সালের মার্চ পর্যন্ত নয় মাসে সমন্বিত এনওসিএফপিএস হয়েছে ১২ টাকা ৩৬ পয়সা। আগের বছরের একই সময়ে এ সূচক ছিল ১ টাকা ৯১ পয়সা।
অর্থাৎ নয় মাসে শেয়ারপ্রতি পরিচালন নগদ প্রবাহ বেড়েছে ১০ টাকা ৪৫ পয়সা। আগের বছরের তুলনায় এ সূচক প্রায় ৬ দশমিক ৫ গুণ হয়েছে।
কোম্পানির ব্যাখ্যা অনুযায়ী, আগের সময়ে বকেয়া থাকা সমন্বিত প্রাপ্য অর্থ ধারাবাহিকভাবে আদায় হওয়ায় নগদ প্রবাহ বেড়েছে। প্রথম ও দ্বিতীয় প্রান্তিকের ব্যাখ্যাতেও প্রাপ্য অর্থ আদায় এবং কিছু দায় পরিশোধ পিছিয়ে রাখার বিষয়টি উল্লেখ করা হয়েছে।
তবে নগদ প্রবাহের উন্নতি ও মুনাফার উন্নতি এক বিষয় নয়। প্রাপ্য অর্থ আদায় হলে নগদ অর্থ হাতে আসে, যা ব্যবসা পরিচালনায় সহায়তা করে। কিন্তু বিক্রয়মূল্য কমে যাওয়া ও উৎপাদন ব্যয় বৃদ্ধির কারণে মুনাফার হার কমে গেলে নগদ অর্থ আসার পরিমাণ বাড়লেও আয় একই হারে বাড়বে, এমন নিশ্চয়তা নেই।
একইভাবে আমদানি দায় ও অন্যান্য ব্যয়ের কিছু অর্থ পরবর্তী সময়ে পরিশোধের কারণে সাময়িক নগদ স্বস্তি তৈরি হতে পারে। ভবিষ্যতে এসব দায় পরিশোধের জন্য অর্থ প্রয়োজন হবে। তাই নগদ প্রবাহের ইতিবাচক চিত্রকে কোম্পানির জন্য সহায়ক দিক হিসেবে বিবেচনা করা যায়, কিন্তু তা মুনাফার দুর্বলতাকে পুরোপুরি কাটিয়ে উঠেছে—এমন সিদ্ধান্তে পৌঁছানোর ভিত্তি নয়।
নিট সম্পদমূল্যেও সামান্য পতন
২০২৬ সালের ৩১ মার্চ শেষে শাশা ডেনিমসের সমন্বিত এনএভি শেয়ারপ্রতি ৪১ টাকা ৭৩ পয়সা ছিল। ২০২৫ সালের ৩০ জুনে এ পরিমাণ ছিল ৪১ টাকা ৮৪ পয়সা। অর্থাৎ নয় মাসে শেয়ারপ্রতি নিট সম্পদমূল্য কমেছে ১১ পয়সা।
প্রথম প্রান্তিক শেষে এনএভি বেড়ে ৪২ টাকা ১৫ পয়সা হলেও দ্বিতীয় প্রান্তিক শেষে তা কমে ৪১ টাকা ৯৩ পয়সায় দাঁড়ায়। তৃতীয় প্রান্তিক শেষে তা আরও কমে ৪১ টাকা ৭৩ পয়সা হয়েছে। এতে বোঝা যায়, হিসাববছরের অগ্রগতির সঙ্গে কোম্পানিটির নিট সম্পদমূল্য ধরে রাখার ক্ষেত্রেও কিছুটা চাপ তৈরি হয়েছে।
তবে এনএভির এই পরিবর্তনকে এককভাবে লভ্যাংশ কমার চূড়ান্ত প্রমাণ হিসেবে দেখা যায় না। বার্ষিক আয়, অন্যান্য আর্থিক পরিবর্তন, দায় এবং পরিচালনা পর্ষদের সিদ্ধান্তসহ সামগ্রিক আর্থিক অবস্থার ভিত্তিতেই লভ্যাংশ নির্ধারণ করা হয়।
ঘোড়াশাল কনটেইনার টার্মিনাল প্রকল্পে নতুন সম্ভাবনা
আর্থিক ফলাফলের পাশাপাশি শাশা ডেনিমস ঘোড়াশাল ইনল্যান্ড কনটেইনার টার্মিনাল প্রকল্প নিয়ে অগ্রসর হয়েছে। কোম্পানির প্রকাশিত তথ্য অনুযায়ী, প্রকল্পটি বাস্তবায়ন ও পরিচালনার জন্য ‘ঘোড়াশাল আইসিডি অ্যান্ড পোর্ট লিমিটেড’ নামে একটি বিশেষ উদ্দেশ্যভিত্তিক কোম্পানি গঠন করা হয়েছে। এতে শাশা ডেনিমস পিএলসির মালিকানা রয়েছে ৯০ শতাংশ।
কোম্পানিটি জানিয়েছে, প্রকল্পের কারিগরি ও আর্থিক সক্ষমতা বাড়াতে ভবিষ্যতে কৌশলগত বিনিয়োগকারীদের অন্তর্ভুক্ত করা হতে পারে। সে ক্ষেত্রে মালিকানার কাঠামো পরিবর্তিত হওয়ার সুযোগ রয়েছে।
এ ছাড়া রেলপথ মন্ত্রণালয়ের অধীন কনটেইনার কোম্পানি অব বাংলাদেশ লিমিটেডের সঙ্গে ঘোড়াশাল ইনল্যান্ড কনটেইনার টার্মিনাল উন্নয়ন ও পরিচালনার জন্য আনুষ্ঠানিক চুক্তি করেছে কোম্পানিটি। প্রকল্পটি নকশা প্রণয়ন, নির্মাণ, অর্থায়ন, পরিচালনা, রক্ষণাবেক্ষণ ও হস্তান্তরভিত্তিক পদ্ধতিতে বাস্তবায়নের কথা বলা হয়েছে। প্রকল্পের আনুমানিক ব্যয় ৩৫০ কোটি টাকা এবং বাংলাদেশ রেলওয়ের অধীনে এর কনসেশন মেয়াদ ৩০ বছর।
এর আগে কোম্পানি জানিয়েছিল, যৌথ উদ্যোগের আওতায় ঘোড়াশাল পতাকা রেলস্টেশন এলাকায় ইনল্যান্ড কনটেইনার ডিপো উন্নয়নের দরপত্র পেয়েছে। প্রকল্পটি সরকারি-বেসরকারি অংশীদারত্বের ভিত্তিতে বাস্তবায়ন করা হবে। নতুন কোম্পানির শেয়ারহোল্ডিং কাঠামো এবং যৌথ উদ্যোগের অংশীদারদের অংশগ্রহণ প্রকল্পের শর্ত পূরণ ও চূড়ান্ত চুক্তির সঙ্গে সম্পর্কিত।
প্রকল্পটি ভবিষ্যতে কোম্পানির ব্যবসায় বৈচিত্র্য আনার সুযোগ তৈরি করতে পারে। তবে প্রকল্পের সম্ভাব্য সুবিধা আর্থিক প্রতিবেদনে কতটা প্রতিফলিত হবে, তা নির্ভর করবে প্রকল্প বাস্তবায়নের অগ্রগতি, অর্থায়নের ব্যবস্থা, পরিচালন ব্যয়, আয় সৃষ্টি এবং বিনিয়োগের বিপরীতে রিটার্নের ওপর।
প্রকল্পের আনুমানিক ব্যয় ৩৫০ কোটি টাকা হওয়ায় অর্থায়ন ও বিনিয়োগের বিষয়টিও গুরুত্বপূর্ণ। প্রকল্পের জন্য কীভাবে অর্থ সংগ্রহ করা হবে, শাশা ডেনিমসের নিজস্ব অর্থের কতটা প্রয়োজন হবে এবং প্রকল্পটি কখন থেকে আয় সৃষ্টি করবে—এসব বিষয়ে প্রদত্ত তথ্যে পূর্ণাঙ্গ আর্থিক হিসাব নেই। তাই প্রকল্পটিকে সম্ভাবনাময় উদ্যোগ বলা গেলেও এটিকে ২০২৬ অর্থবছরের লভ্যাংশ বাড়ার সরাসরি কারণ হিসেবে ধরে নেওয়া যাবে না।
ক্রেডিট রেটিংয়ে ‘এএ৩’, ‘এসটি-২’ ও স্থিতিশীল পূর্বাভাস
ক্রেডিট রেটিং এজেন্সি অব বাংলাদেশ লিমিটেড (সিআরএবি) শাশা ডেনিমসকে দীর্ঘমেয়াদে ‘এএ৩’ এবং স্বল্পমেয়াদে ‘এসটি-২’ রেটিং দিয়েছে। কোম্পানিটির পূর্বাভাস রাখা হয়েছে স্থিতিশীল।
এই রেটিং নির্ধারণে ২০২৫ সালের ৩০ জুন পর্যন্ত নিরীক্ষিত আর্থিক বিবরণী, ২০২৬ সালের ৩১ মার্চ পর্যন্ত অনিরীক্ষিত আর্থিক বিবরণী এবং রেটিং ঘোষণার তারিখ পর্যন্ত অন্যান্য প্রাসঙ্গিক পরিমাণগত ও গুণগত তথ্য বিবেচনা করা হয়েছে।
রেটিং কোম্পানিটির ঋণ পরিশোধের সক্ষমতা ও সামগ্রিক ঋণঝুঁকি মূল্যায়নের একটি নির্দেশক। তবে রেটিং ভালো থাকলেই কোম্পানির মুনাফা বাড়বে বা বেশি ডিভিডেন্ড ঘোষণা করবে—এমন সিদ্ধান্তে পৌঁছানো যায় না। বিশেষ করে শাশা ডেনিমসের ক্ষেত্রে দীর্ঘমেয়াদি ও স্বল্পমেয়াদি রেটিং স্থিতিশীল থাকলেও চলতি হিসাববছরের প্রথম নয় মাসে আয় কমেছে এবং তৃতীয় প্রান্তিকে লোকসান হয়েছে।
অতএব রেটিংকে কোম্পানির আর্থিক অবস্থার একটি ইতিবাচক দিক হিসেবে দেখা যায়, কিন্তু ডিভিডেন্ডের সম্ভাবনা মূল্যায়নে আয়, নগদ প্রবাহ, দায়, বিনিয়োগের প্রয়োজন এবং পরিচালনা পর্ষদের সিদ্ধান্তও সমান গুরুত্বপূর্ণ।
২০২৬ অর্থবছরে ডিভিডেন্ডবাড়বে, নাকি কমবে?
শাশা ডেনিমস ২০২৫ সালের ৩০ জুন সমাপ্ত হিসাববছরের জন্য ৫ শতাংশ ক্যাশ ডিভিডেন্ড ঘোষণা করেছিল। এখন ২০২৬ সালের ৩০ জুন সমাপ্ত হিসাববছরের নিরীক্ষিত আর্থিক বিবরণী পর্যালোচনার জন্য কোম্পানিটির পরিচালনা পর্ষদের সভা ২৭ অক্টোবর ২০২৬ বিকেল ৫টায় অনুষ্ঠিত হওয়ার কথা রয়েছে। ওই সভায় বার্ষিক আর্থিক ফলাফল বিবেচনা করা হবে।
প্রথম নয় মাসের আর্থিক ফলাফল বিবেচনায় ২০২৬ অর্থবছরে ডিভিডেন্ড বাড়ানোর ক্ষেত্রে কয়েকটি চ্যালেঞ্জ রয়েছে।
প্রথমত, শেয়ারপ্রতি আয় উল্লেখযোগ্যভাবে কমেছে। আগের বছরের প্রথম নয় মাসে সমন্বিত শেয়ারপ্রতি আয় ছিল ১ টাকা ৩০ পয়সা, যা চলতি বছরের একই সময়ে কমে ৩৯ পয়সায় নেমেছে। আয় ৭০ শতাংশ কমে যাওয়ায় বেশি লভ্যাংশ দেওয়ার আর্থিক ভিত্তি দুর্বল হয়েছে।
দ্বিতীয়ত, তৃতীয় প্রান্তিকে লোকসান হয়েছে। জানুয়ারি-মার্চ সময়ে শেয়ারপ্রতি ২০ পয়সা লোকসান হওয়া ইঙ্গিত দেয়, বিক্রয়মূল্য ও উৎপাদন ব্যয়ের ব্যবধান কোম্পানির মুনাফাকে উল্লেখযোগ্যভাবে প্রভাবিত করছে। শেষ প্রান্তিকে এই চাপ কাটিয়ে উঠতে না পারলে পুরো বছরের আয় আগের বছরের তুলনায় কম থাকতে পারে।
তৃতীয়ত, উৎপাদন ব্যয় ও বিক্রয়মূল্যের প্রতিকূল পরিস্থিতি অব্যাহত থাকার ঝুঁকি রয়েছে। সুতা ও রাসায়নিকের ব্যয় বৃদ্ধি, রপ্তানির পরিমাণে দুর্বলতা এবং আন্তর্জাতিক বাজারে ক্রেতাদের ক্রয়ক্ষমতা কমে যাওয়ার প্রভাব কোম্পানির মুনাফায় পড়েছে। শেষ প্রান্তিকে বিক্রয়মূল্য ও উৎপাদন ব্যয়ের ব্যবধান উন্নত না হলে লভ্যাংশ বাড়ানোর সুযোগ সীমিত হতে পারে।
তবে বিপরীতে কিছু ইতিবাচক দিকও রয়েছে।
প্রথমত, পরিচালন নগদ প্রবাহে বড় উন্নতি হয়েছে। প্রথম নয় মাসে শেয়ারপ্রতি নগদ প্রবাহ ১২ টাকা ৩৬ পয়সা, যা আগের বছরের একই সময়ের ১ টাকা ৯১ পয়সার তুলনায় অনেক বেশি। এটি নগদ অর্থ সংগ্রহ ও তাৎক্ষণিক তারল্যের ক্ষেত্রে সহায়ক।
দ্বিতীয়ত, সহযোগী প্রতিষ্ঠান থেকে মুনাফার অবদান রয়েছে। কোম্পানির প্রকাশিত ব্যাখ্যা অনুযায়ী, সহযোগী প্রতিষ্ঠানগুলোর ধারাবাহিক মুনাফা সামগ্রিক নিট মুনাফা ধরে রাখতে সহায়তা করেছে। তবে এই অবদান কতটা এবং পুরো বছরের ফলাফলে এর প্রভাব কী হবে, তা নিরীক্ষিত আর্থিক বিবরণী থেকে স্পষ্ট হবে।
তৃতীয়ত, ঘোড়াশাল কনটেইনার টার্মিনাল প্রকল্প ভবিষ্যৎ ব্যবসার সুযোগ তৈরি করতে পারে। প্রকল্পটি সফলভাবে বাস্তবায়িত হলে কোম্পানির ব্যবসায় বৈচিত্র্য এবং দীর্ঘমেয়াদি আয়ের নতুন উৎস তৈরি হওয়ার সম্ভাবনা রয়েছে। তবে প্রকল্পের প্রাথমিক বিনিয়োগ ও অর্থায়নের চাহিদাও বিবেচনায় রাখতে হবে।
চতুর্থত, কোম্পানির ক্রেডিট রেটিংয়ে স্থিতিশীল অবস্থান রয়েছে। ‘এএ৩’ দীর্ঘমেয়াদি এবং ‘এসটি-২’ স্বল্পমেয়াদি রেটিং কোম্পানিটির ঋণঝুঁকি মূল্যায়নে একটি ইতিবাচক দিক। কিন্তু এ রেটিংকে বেশি লভ্যাংশ ঘোষণার নিশ্চয়তা হিসেবে দেখা যাবে না।
ডিভিডেন্ড ঘোষণায় কোন বিষয়গুলো প্রভাব ফেলতে পারে
২০২৬ অর্থবছরের ডিভিডেন্ড নির্ধারণে সবচেয়ে গুরুত্বপূর্ণ হবে পুরো বছরের নিরীক্ষিত মুনাফা। প্রথম নয় মাসে আয় কম থাকায় শেষ প্রান্তিকে কোম্পানি কতটা মুনাফা করতে পেরেছে, তা চূড়ান্ত সিদ্ধান্তে বড় ভূমিকা রাখবে।
এর পাশাপাশি পরিচালন নগদ প্রবাহের প্রকৃত স্থায়িত্বও গুরুত্বপূর্ণ। নগদ প্রবাহ বেড়েছে মূলত প্রাপ্য অর্থ আদায় এবং কিছু দায় পরিশোধ পরবর্তী সময়ে করার মতো বিষয়গুলোর কারণে। এসব কারণে নগদ অবস্থার উন্নতি হলেও দায় পরিশোধের ভবিষ্যৎ প্রয়োজন বিবেচনায় নিতে হবে।
কোম্পানির নতুন টার্মিনাল প্রকল্পের অর্থায়নও একটি গুরুত্বপূর্ণ বিষয় হতে পারে। প্রকল্পে নিজস্ব অর্থের প্রয়োজন হলে তা নগদ অর্থের ব্যবহার বাড়াতে পারে। অন্যদিকে প্রকল্পের জন্য আলাদা অর্থায়ন, কৌশলগত বিনিয়োগকারী এবং ভবিষ্যৎ আয় সৃষ্টির সম্ভাবনা কোম্পানির দীর্ঘমেয়াদি আর্থিক পরিকল্পনায় প্রভাব ফেলতে পারে। তবে প্রকল্পের অর্থায়ন নিয়ে বিস্তারিত তথ্য না থাকায় লভ্যাংশের ওপর এর নির্দিষ্ট প্রভাব এখনই নির্ধারণ করা সম্ভব নয়।
এ ছাড়া ডিভিডেন্ড ঘোষণার ক্ষেত্রে পরিচালনা পর্ষদের সুপারিশ, কোম্পানির আর্থিক সক্ষমতা, নগদ অর্থের প্রয়োজন এবং প্রযোজ্য বিধিবিধান বিবেচনায় আসবে। ২০২৫ অর্থবছরে ঘোষিত ৫ শতাংশ ক্যাশ ডিভিডেন্ডের তুলনায় ২০২৬ অর্থবছরে ডিভিডেন্ড বাড়বে, একই থাকবে, নাকি কমবে—তা এখনই নিশ্চিতভাবে বলা যাচ্ছে না।
সামগ্রিক মূল্যায়ন
শাশা ডেনিমসের চলতি হিসাববছরের প্রথম নয় মাসের আর্থিক চিত্রে মুনাফার ওপর স্পষ্ট চাপ দেখা যাচ্ছে। প্রথম প্রান্তিকে শেয়ারপ্রতি আয় ৪০ পয়সা থেকে কমে ৩১ পয়সা হয়েছে। দ্বিতীয় প্রান্তিকে তা ৮০ পয়সা থেকে কমে ২৮ পয়সায় নেমেছে। আর তৃতীয় প্রান্তিকে আগের বছরের ১০ পয়সা আয় থেকে কোম্পানিটি শেয়ারপ্রতি ২০ পয়সা লোকসান করেছে। ফলে নয় মাসের সমন্বিত শেয়ারপ্রতি আয় ১ টাকা ৩০ পয়সা থেকে কমে ৩৯ পয়সায় দাঁড়িয়েছে।
অন্যদিকে পরিচালন নগদ প্রবাহে বড় উন্নতি, সহযোগী প্রতিষ্ঠানের মুনাফার অবদান, স্থিতিশীল ক্রেডিট রেটিং এবং ঘোড়াশাল কনটেইনার টার্মিনাল প্রকল্পের মতো উদ্যোগ কোম্পানিটির জন্য ইতিবাচক দিক। কিন্তু এসব ইতিবাচক বিষয় মূল ব্যবসার মুনাফার চাপকে পুরোপুরি কাটিয়ে উঠেছে—এমন প্রমাণ এখনো পাওয়া যাচ্ছে না।
তাই বর্তমানে পাওয়া তথ্যের ভিত্তিতে ২০২৬ অর্থবছরে শাশা ডেনিমসের লভ্যাংশ বাড়ার চেয়ে অপরিবর্তিত থাকা বা কমে যাওয়ার ঝুঁকি তুলনামূলকভাবে বেশি বলে বিশ্লেষণ করা যায়। তবে এটি একটি সম্ভাব্য মূল্যায়ন, নিশ্চিত পূর্বাভাস নয়। শেষ প্রান্তিকের আয়, পুরো বছরের নিরীক্ষিত ফলাফল, নগদ অর্থের প্রয়োজন এবং পরিচালনা পর্ষদের সিদ্ধান্তই শেষ পর্যন্ত লভ্যাংশের পরিমাণ নির্ধারণ করবে।
এসএ খান/
পাঠকের মতামত:


- নগদ প্রবাহে বড় উল্লম্ফন, কিন্তু মুনাফায় ধস—শাশা ডেনিমসের সামনে কী অপেক্ষা করছে?
- মুনাফায় ফিরেছে ডেসকো, তারপরও যে কারণে বড় অনিশ্চয়তা
- বিক্রয়মূল্য কমা ও উৎপাদন ব্যয় বৃদ্ধি, চাপে মালেক স্পিনিংয়ের মুনাফা
- কারখানা বন্ধ থেকে পুনরায় চালু, ঋণ পুনর্গঠন ও নগদ প্রবাহের চাপে তমিজ উদ্দিন টেক্সটাইল
- মহানবী (সা.)-এর হাদিস পড়ে শোনালেন রাজা চার্লস
- টানা তিন দিন বন্ধ থাকতে পারে শিক্ষাপ্রতিষ্ঠান, দেখে নিন তারিখ
- সচিবালয়ে কে কখন আসছেন, নিজেই দেখছেন প্রধানমন্ত্রী
- নতুন কোম্পানির শেয়ারে প্রথম দিনেই বড় মুনাফার সুযোগ
- ডিভি লটারিতে বাংলাদেশ কেন অযোগ্য? জানুন বিস্তারিত
- তারেক রহমানের সফর নিয়ে ফেসবুকে মন্তব্য, এরপর যা ঘটল
- সোনার দামে স্বস্তি, ২২ ক্যারেটের নতুন দর প্রকাশ
- প্রথমে শাস্তি মনে হয়েছিল, পরে বুঝলাম: ইশরাক
- যে কারণে হঠাৎ রাজশাহীর বিভাগীয় কমিশনার ওএসডি
- পুনর্বহাল ৭ নভেম্বরের ছুটি: ভোগ করতে পারবেন যারা
- সৌদি আরবের রিয়াদে ক্ষেপণাস্ত্র হামলা, জরুরি সতর্কতা জারি
- প্রবাসী কর্মীর সন্তানদের শিক্ষাবৃত্তি, আবেদন করবেন যেভাবে
- আজ রাতেই আকাশে উল্কাবৃষ্টির সম্ভাবনা, বাংলাদেশ থেকে দেখবেন যেভাবে
- আগামী পাঁচ দিনের আবহাওয়া কেমন থাকবে, জানুন দিনের হিসাব
- সরকারি চাকরিজীবীদের জন্য সুখবর
- জুমার নামাজ শেষে মসজিদে বিয়ে, ওসমান হাদির ছবি ভাইরাল
- ভাতা পাবেন ভেবে টিপসই, পরে জানলেন জমি আর তাঁর নেই!
- নজরুল ও সুইটিকে নিয়ে চাঞ্চল্যকর তথ্য দিলেন পরিবার
- ৩৩৫ মিলিয়ন ডলারে ভারতের ঘাড়ে চীনের নিঃশ্বাস
- পাকিস্তানকে কাছে টানছে যুক্তরাষ্ট্র, ট্রাম্পের চালে কাঁপছে দিল্লি
- ফার্মাসিউটিক্যালস খাতে আগুন, বিপদে বাংলাদেশ
- নজরুলের ছাপাখানা থেকে হাদির স্মার্টফোন নিন্দুকদের হিসাব ভুল
- রাত সাড়ে ১১টায় ডেকে নেওয়া হয় বৃদ্ধাকে, পুলিশের তদন্তে যা উঠে এল
- সৌদি আরবে ১৯ হাজার কর্মসংস্থানের সুযোগ
- প্রধানমন্ত্রীর অনুষ্ঠানে আওয়ামী নেতার সঞ্চালনা: তুমুল তোলপাড়!
- চালু হচ্ছে রিয়াদ ও দাম্মামে বিমানের ফ্লাইট
- মাগুরায় যুবদল নেতার চাঞ্চল্যকর খুন রহস্য
- সাজেক অবরোধ নিয়ে আন্দোলকারীদের নতুন বার্তা
- সৌদিতে দুই মৃত্যুদণ্ড: কনস্যুলেটের গাফিলতি নাকি অজ্ঞতা?
- মুনাফা বেড়েছে ১৩২%, এশিয়াটিক ল্যাবরেটরিজের ডিভিডেন্ডে কী চমক আসছে?
- বারাকা পাওয়ারের মুনাফায় বড় উল্লম্ফন, ডিভিডেন্ডে কী সিদ্ধান্ত আসছে?
- বৈদেশিক মুদ্রার লোকসান কমায় মুনাফায় বড় উল্লম্ফন, সুখবরের অপেক্ষায় বিনিয়োগকারীরা
- ৭ রোগের চিকিৎসায় এক লাখ টাকা, জেনে নিন আবেদনের নিয়ম
- শিক্ষকদের মিউচুয়াল ট্রান্সফার নিয়ে মুখ খুললেন প্রতিমন্ত্রী
- ৭ নভেম্বর ছুটি নিয়ে বড় সিদ্ধান্ত, যা জানাল সরকার
- মুখের দাগ নিয়ে মুখ খুললেন জামায়াত আমির
- ডিভি লটারিতে আবেদন করতে বাংলাদেশিদের জন্য জরুরি তথ্য
- হাসনাতের বক্তব্যের জবাবে যা বললেন স্নিগ্ধ
- ‘সবচেয়ে বেশি জাহান্নামে যাবে মিডিয়া কর্মী’
- ফেসবুকের ‘রিচ’ আর থাকছে না, পারফরম্যান্স মাপবেন যেভাবে
- হারানো ফোনের হোয়াটসঅ্যাপ বন্ধ করবেন যেভাবে
- ২২, ২১ ও ১৮ ক্যারেট সোনার আজকের দাম
- তাপমাত্রা নিয়ে নতুন পূর্বাভাস দিল আবহাওয়া অফিস
- ওমরাহ যাত্রীদের জন্য বড় সুখবর
- তিন ডজন মন্ত্রীর বিদায়ের ইতিহাস: ইশরাকের বিদায় যেভাবে ব্যতিক্রম
- চট্টগ্রামে বিএনপি নেতা-কর্মীদের কড়া বার্তা দিলেন প্রধানমন্ত্রী
- সৌদিতে মৃত্যুদণ্ডপ্রাপ্ত সুইটিকে নিয়ে মুখ খুললেন নজরুলের বাবা
- ২২, ২১ ও ১৮ ক্যারেট স্বর্ণের দাম এক নজরে
- ২২, ২১ ও ১৮ ক্যারেট সোনার আজকের দাম জেনে নিন
- ২২, ২১ ও ১৮ ক্যারেট সোনার নতুন দাম প্রকাশ
- পাঁচ ব্যাংকের শেয়ারে বড় উত্থানের পূর্বাভাস গবেষণা প্রতিষ্ঠানের
- সৌদিতে দুই বাংলাদেশির শির'চ্ছেদ যা বললেন শায়খ
- শার্প ইন্ডাস্ট্রিজের ডিভিডেন্ড সংক্রান্ত তথ্য প্রকাশ
- ২২, ২১ ও ১৮ ক্যারেট সোনার আজকের দাম
- ক্ষতিগ্রস্ত বিনিয়োগকারীদের ৫ লাখ টাকা পর্যন্ত ক্ষতিপূরণ দেওয়ার নির্দেশ বিএসইসির
- বাংলাদেশ সাবমেরিন ক্যাবলসের ডিভিডেন্ড ঘোষণা
- ডিভিডেন্ড ঘোষণা ও ইপিএস প্রকাশের তারিখ জানাল ৩৪ কোম্পানি
- দীর্ঘদিন লে-অফের পর কেয়া গ্রুপে নতুন সিদ্ধান্ত
- সালভো কেমিক্যালের ডিভিডেন্ড ঘোষণা
- ডিভিডেন্ড ঘোষণা ও ইপিএস প্রকাশ করবে ১৯ কোম্পানি
- অনির্দিষ্টকালের জন্য ৫ পোশাক কারখানা বন্ধ ঘোষণা
শেয়ারবাজার এর সর্বশেষ খবর
- নগদ প্রবাহে বড় উল্লম্ফন, কিন্তু মুনাফায় ধস—শাশা ডেনিমসের সামনে কী অপেক্ষা করছে?
- মুনাফায় ফিরেছে ডেসকো, তারপরও যে কারণে বড় অনিশ্চয়তা
- বিক্রয়মূল্য কমা ও উৎপাদন ব্যয় বৃদ্ধি, চাপে মালেক স্পিনিংয়ের মুনাফা
- কারখানা বন্ধ থেকে পুনরায় চালু, ঋণ পুনর্গঠন ও নগদ প্রবাহের চাপে তমিজ উদ্দিন টেক্সটাইল
- নতুন কোম্পানির শেয়ারে প্রথম দিনেই বড় মুনাফার সুযোগ

