


৬ লাখ কোটি ছাড়িয়েছে খেলাপিঋণ, সামনে আরও বড় ঝুঁকির সতর্কতা
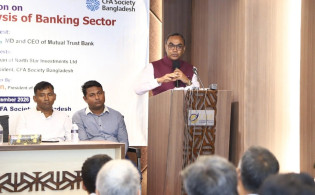
নিজস্ব প্রতিবেদক: দেশের ব্যাংকিং খাতে খেলাপিঋণের প্রকৃত ক্ষতি এখনো পুরোপুরি হিসাবের মধ্যে প্রতিফলিত হয়নি বলে মন্তব্য করেছেন মিউচুয়াল ট্রাস্ট ব্যাংকের (এমটিবি) ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান। তার মতে, পুনঃতফসিল করা ঋণের একটি অংশ ভবিষ্যতে আবার খেলাপি হতে পারে। একই সঙ্গে আন্তর্জাতিক আর্থিক প্রতিবেদন মান আইএফআরএস-৯ বাস্তবায়নের পর অনেক ঋণের বিপরীতে অতিরিক্ত প্রভিশন সংরক্ষণের প্রয়োজন হতে পারে। এতে দুর্বল ব্যাংকগুলোর মূলধন সংকট আরও বাড়ার পাশাপাশি ঋণ দেওয়ার সক্ষমতাও কমে যেতে পারে।
শনিবার রাজধানীতে ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) আয়োজিত এক আলোচনা সভায় এসব কথা বলেন সৈয়দ মাহবুবুর রহমান। তিনি বলেন, এর আগে ধারণা করা হয়েছিল, দুর্দশাগ্রস্ত সম্পদসহ খেলাপিঋণের পরিমাণ ব্যাংকিং খাতের মোট ঋণের প্রায় ২৫ শতাংশ হতে পারে। কিন্তু বর্তমানে এ হার ৩২ শতাংশের বেশি হয়েছে। ভবিষ্যতে খেলাপিঋণের প্রকৃত পরিমাণ আরও বাড়তে পারে বলেও আশঙ্কা প্রকাশ করেন তিনি।
এমটিবির এমডি বলেন, ২০০৮ সালে দেশে খেলাপিঋণের পরিমাণ ছিল প্রায় ২৮ হাজার কোটি টাকা। বর্তমানে তা ৬ লাখ কোটি টাকা ছাড়িয়েছে। নীতিগত সহায়তার মাধ্যমে পুনঃতফসিল করা ঋণের একটি অংশও ভবিষ্যতে আবার খেলাপি হওয়ার ঝুঁকিতে রয়েছে। ফলে শুধু পুনঃতফসিল বা নতুন করে অর্থ জোগান দিয়ে ব্যাংকিং খাতের সংকট সমাধান করা সম্ভব হবে না বলে তিনি মনে করেন।
আইএফআরএস-৯ বাস্তবায়নের ফলে ব্যাংকগুলোর ঋণের প্রকৃত ঝুঁকি আরও স্পষ্ট হয়ে উঠতে পারে বলে মন্তব্য করেন মাহবুবুর রহমান। তার মতে, এর ফলে বিভিন্ন ঋণের বিপরীতে ব্যাংকগুলোকে অতিরিক্ত প্রভিশন সংরক্ষণ করতে হতে পারে। আবার ঋণের বিপরীতে জামানত আদায় ও সম্পদের প্রকৃত মূল্যায়ন শুরু হলে ব্যাংকগুলোর নতুন করে ঋণ দেওয়ার সক্ষমতাও কমে যেতে পারে।
তিনি একটি উদাহরণ দিয়ে বলেন, কোনো ব্যাংকের মোট ঋণ যদি ৬০ হাজার কোটি টাকা হয় এবং এর ৩০ শতাংশ খেলাপি হয়ে যায়, তাহলে প্রায় ১৮ হাজার কোটি টাকা কার্যত আটকে যায়। এই অর্থ ফেরত না এলে আমানতকারীদের দায় পরিশোধেও ব্যাংক সমস্যায় পড়তে পারে। তাই শুধু বড় অঙ্কের মূলধন জোগান দিলেই একটি দুর্বল ব্যাংক রাতারাতি ঘুরে দাঁড়াতে পারবে—এমন ধারণা বাস্তবসম্মত নয় বলে মন্তব্য করেন তিনি।
মাহবুবুর রহমান ব্যাংকিং খাতের বর্তমান পরিস্থিতিকে ‘প্রিক্যারিয়াস সিচুয়েশন’ হিসেবে উল্লেখ করে বলেন, খাতটি বর্তমানে ভালো অবস্থায় নেই। অনেক ব্যাংকের ঋণ দেওয়ার সক্ষমতা কমেছে এবং মূলধন পর্যাপ্ততাও দুর্বল হয়েছে। একই সঙ্গে সব ব্যাংকের তারল্য পরিস্থিতিও একরকম নয়। পাঁচটি ব্যাংক একীভূত হওয়ার পর দেশে ৫৭টি ব্যাংক কার্যক্রম চালালেও এর মধ্যে কতগুলো ব্যাংক পূর্ণাঙ্গ ও কার্যকর ব্যাংকিং কার্যক্রম পরিচালনা করতে পারছে, তা নিয়েও প্রশ্ন রয়েছে বলে তিনি উল্লেখ করেন।
অনেক ব্যাংকের ঋণ ও অগ্রিম কমে গেলেও সরকারি সিকিউরিটিতে বিনিয়োগ বেড়েছে বলেও জানান তিনি। তার ভাষ্য, এমন ব্যাংকও রয়েছে যাদের ঋণ-অগ্রিম কমেছে, কিন্তু সরকারি সিকিউরিটিতে বিনিয়োগ এবং একই সময়ে মুনাফা বেড়েছে। স্বল্পমেয়াদে এতে আয় বাড়তে পারে, তবে দীর্ঘমেয়াদে ব্যাংকের মূল ব্যবসার স্থায়িত্ব নিয়ে প্রশ্ন তৈরি হতে পারে। তার মতে, ব্যাংকের মূল ব্যবসা হলো আমানত সংগ্রহ করে ঋণ দেওয়া এবং সেখান থেকে আয় করা। তাই নিট ইন্টারেস্ট ইনকাম কমে যাওয়া ব্যাংক ও পুরো ব্যাংকিংশিল্পের জন্য উদ্বেগের বিষয়।
দুর্বল ব্যাংক একীভূত করার উদ্যোগ নিয়েও প্রশ্ন তোলেন এমটিবির এমডি। তিনি বলেন, একটি শক্তিশালী ব্যাংকের সঙ্গে দুর্বল ব্যাংক একীভূত হলে ব্যবসায়িক সমন্বয় ও পরিচালন দক্ষতা বাড়ানোর সুযোগ থাকে। কিন্তু দুর্বল ব্যাংকের সঙ্গে আরেকটি দুর্বল ব্যাংক একীভূত করে কী ধরনের সুবিধা পাওয়া যাবে, তা নিয়ে প্রশ্ন থেকেই যায়। একীভূতকরণের মাধ্যমে পরিচালন ব্যয় ও অদক্ষতা কমানো অন্যতম লক্ষ্য হওয়া উচিত। কিন্তু একীভূত হওয়ার পরও যদি শাখা, জনবল ও পরিচালন কাঠামো প্রায় একই থাকে, তাহলে প্রত্যাশিত সুফল পাওয়া কঠিন।
তিনি আরও বলেন, ব্যাংকিং খাতের সংকট শুধু কয়েকটি দুর্বল ব্যাংকের মধ্যে সীমাবদ্ধ নয়। একটি ব্যাংকের সমস্যা অন্য ব্যাংকের ওপরও প্রভাব ফেলতে পারে। এ কারণে পুরো বিষয়টিকে ‘সিস্টেমিক ইস্যু’ হিসেবে বিবেচনা করে ব্যাংকিং ব্যবস্থার সামগ্রিক সংস্কার প্রয়োজন। এজন্য ব্যাংকের সম্পদের গুণগত মান, তারল্য এবং মূলধনের প্রকৃত অবস্থা যথাযথভাবে মূল্যায়নের ওপর গুরুত্ব দেন তিনি।
ব্যাংকিং খাতের সংস্কার টেকসই করতে সুশাসন নিশ্চিত করার ওপরও জোর দেন সৈয়দ মাহবুবুর রহমান। তার মতে, ব্যাংকের ব্যালান্সশিটের প্রকৃত অবস্থা নির্ধারণ, যথাযথ প্রভিশন সংরক্ষণ, আন্তর্জাতিক মানদণ্ড বাস্তবায়ন এবং করপোরেট গভর্ন্যান্স নিশ্চিত করা জরুরি। রাজনৈতিক বা অন্য কোনো প্রভাবের মাধ্যমে ব্যাংক পরিচালনা, ব্যাংক থেকে অর্থ সরিয়ে নেওয়া এবং অনিয়মের পুনরাবৃত্তি বন্ধ করা না গেলে সংস্কারের উদ্যোগ দীর্ঘমেয়াদে কার্যকর হবে না।
রিফাইন্যান্স স্কিমে ব্যাংকগুলোর কম অংশগ্রহণকে কেন্দ্রীয় ব্যাংকের সঙ্গে কোনো ‘মনস্তাত্ত্বিক দ্বন্দ্ব’ হিসেবে দেখারও বিরোধিতা করেন তিনি। তার মতে, অনেক ক্ষেত্রে গ্রাহকের সক্ষমতা কিংবা স্কিমের শর্ত পূরণ না হওয়ায় ব্যাংকগুলো অর্থছাড় করতে পারে না। সবশেষে তিনি বলেন, ব্যাংকিং খাতের সমস্যাগুলো এখন অনেকটাই চিহ্নিত। প্রকৃত ক্ষতি নির্ধারণ, লক্ষ্যভিত্তিক পুনর্গঠন, দুর্বল প্রতিষ্ঠানের জন্য কার্যকর ব্যবস্থা এবং প্রযুক্তির ব্যবহার বাড়ানোর মাধ্যমে দীর্ঘমেয়াদে ব্যাংকিং খাতকে শক্তিশালী করতে হবে।
মুসআব/
পাঠকের মতামত:


- ৬ লাখ কোটি ছাড়িয়েছে খেলাপিঋণ, সামনে আরও বড় ঝুঁকির সতর্কতা
- ডিএমপিতে বড় রদবদল, একসঙ্গে বদলি ৪ উচ্চপর্যায়ের কর্মকর্তা
- পুলিশের ভাতায় বড় পরিবর্তন, দেখে নিন বিস্তারিত হিসাব
- প্রথমবারের মতো সব সরকারি কর্মচারী পাবেন যে ভাতা
- ব্যাংকিং খাত এখন ‘প্রিক্যারিয়াস’, খেলাপি ঋণ আরও বাড়তে পারে
- চলতি সপ্তাহে ৩ কোম্পানির শেয়ারহোল্ডার নির্ধারণ
- চলতি সপ্তাহে ৮ কোম্পানির এজিএম
- আগামী ১০ বছরে যে চাকরিগুলোর চাহিদা বাড়তে পারে
- পে-স্কেলে বেতন পাবেন না যারা, প্রজ্ঞাপনে স্পষ্ট হলো তালিকা
- মাস্টাররোল কর্মীদের নিয়ে সরকারের নতুন পদক্ষেপ
- সরকারি চাকরিজীবীদের উচ্চতর গ্রেড নিয়ে নতুন পে-স্কেলে যা আছে
- অবশেষে নতুন পে-স্কেলের প্রজ্ঞাপন জারি
- ‘খোকন মামুর এই অবস্থা হতো না’
- জেমিনিকে পরীক্ষা করতে গিয়ে ঘটল অপ্রত্যাশিত ঘটনা
- ১০ দিনেও সন্ধান নেই একই পরিবারের দুই গৃহবধূর
- মানুষের চোখ এত নিখুঁত, কোরআনের মিলল গুরুত্বপূর্ণ ইঙ্গিত
- সরকারি চাকরিজীবীদের সুখবর, আজই নতুন পে-স্কেলের প্রজ্ঞাপন
- লংমার্চে নাহিদের কড়া বক্তব্য, টার্গেট তারেক রহমান
- গ্রিন কার্ড আবেদনকারীদের জন্য নতুন শর্ত ট্রাম্প প্রশাসনের
- ২০২৭ সালের হজে যেতে পারবেন না যারা
- মাহবুবার হলফনামায় ব্যারিস্টার লেখা নিয়ে নতুন ব্যাখ্যা
- আওয়ামী লীগের নেতৃত্বে আসছে নতুন সমীকরণ
- ব্যাংক-বীমা-সিমেন্টের শেয়ারে সুখবর, সপ্তাহজুড়ে শেয়ারবাজারের চিত্র
- ডিএসইতে বিদায়ী সপ্তাহে পিই রেশিও বেড়েছে
- কিম জং উনের বিলাসী জীবনের অজানা তথ্য
- বাংলাদেশও পেতে পারে ১২৩ কোটি টাকা, ফিফাকে চিঠি
- মধ্যপ্রাচ্যের যুদ্ধে যে কারণে বাড়ে বাংলাদেশের বাজারের খরচ
- দুধের চেয়েও বেশি ক্যালসিয়াম পাবেন যেসব খাবারে
- ২২, ২১ ও ১৮ ক্যারেট সোনার আজকের সর্বশেষ দর
- বৈশাখী ভাতা নিয়ে সরকারি চাকরিজীবীদের জন্য দুঃসংবাদ
- হাসিনা আমলের চুক্তি নিয়ে ঢাকাকে দিল্লির হুমকি
- ছয় ঘণ্টার পূর্বাভাসে আবহাওয়ার নতুন খবর
- আটক সাবেক সেই ওসিকে ছেড়ে দিল পুলিশ
- নিজের মেয়েকে ধর্ষণ ও ভিডিও ধারণ হালিম মিয়ার
- বাংলাদেশ ব্যাংকের অতিরিক্ত পরিচালকের বাড়িতে দুর্ধর্ষ চুরি
- আজ শনিবার, দেখে নিন নামাজের সময়সূচি
- আজকের টাকার রেট: বড় লাফে বাড়ল ব্রিটিশ পাউন্ড
- ঝাড়ু মিছিল ও অবাঞ্ছিত ঘোষণার বিরুদ্ধে নতুন জবাব রুমিন ফারহানার
- চার কোম্পানির বিনিয়োগকারীদের মুখে চওড়া হাসি
- আগামী সপ্তাহে আসছে দুই কোম্পানির ইপিএস-ডিভিডেন্ড
- স্পেনের নতুন দল ঘোষণা, নেই বিশ্বকাপজয়ী ৪ ফুটবলার
- ঢাবির ৬৪ শিক্ষার্থীকে বিভিন্ন মেয়াদের শাস্তি, প্রকাশ্যে তালিকা
- সরকারি চাকরিজীবীদের জন্য একসঙ্গে বদলাচ্ছে ৭ নিয়ম
- হাসিনার বৈঠক বাতিল নিয়ে যা জানা গেল
- পেনশনভোগীদের জন্য সুখবর, নমিনি পাবেন বিশেষ সুবিধা
- স্বাস্থ্যসেবা নাকি বড় ব্যবসা; ভারতের চিকিৎসা খাত নিয়ে নতুন বিতর্ক
- ‘অর্ণব’ নামের ঘূর্ণিঝড় নিয়ে নতুন পূর্বাভাস, জানুন সম্ভাব্য গতিপথ
- দাম বাড়ানোর পরও কেন বাজারে নেই সয়াবিন তেল?
- মধ্যপ্রাচ্যের হামলার আঁচ বাংলাদেশে, সামনে বড় চাপ
- ভেতরে নারী বাইরে নারী, মাঝখানে ‘ওসি’ মাহবুব
- দেশের বাজারে ২২, ২১ ও ১৮ ক্যারেট সোনার আজকের দাম
- শেয়ারপ্রতি ১৮ টাকা বোনাস পাচ্ছে বিনিয়োগকারীরা
- শেয়ারবাজারের সংকট কাটাতে আসছে যেসব নতুন উদ্যোগ
- অনলাইনে ভূমি উন্নয়ন কর পরিশোধের সহজ নিয়ম
- এবার বাংলাদেশের সাথে বদলা নিচ্ছে ভারত
- ব্যাংকের শেয়ার কিনতে নতুন সীমা, বড় নির্দেশনা বাংলাদেশ ব্যাংকের
- গ্রাহকদের জন্য বড় সুখবর, সঞ্চয়পত্রে আসছে নতুন ব্যবস্থা
- খতিয়ানের মাধ্যমে জমির মালিকানা বের করার নিয়ম
- শেয়ারবাজার শক্তিশালী করতে নতুন পরিকল্পনা বিএসইসির
- বিনিয়োগকারীদের জন্য ৩ কোম্পানির সুখবর
- দেশের বাজারে আজকের সোনার দাম এক নজরে
- পেনশন গ্রাহকদের জন্য বড় ঘোষণা, যুক্ত হচ্ছে যেসব সুবিধা
- ভারতের ছকে অকেজো বাংলাদেশের গ্যাসক্ষেত্র
- রায় প্রত্যাখ্যানের পোস্ট, দুই আইনজীবীকে নিয়ে ট্রাইব্যুনালের বড় সিদ্ধান্ত
- পেনশনভোগীদের জন্য সুখবর, নমিনি পাবেন বিশেষ সুবিধা

