


আমানত প্রবৃদ্ধিতে বড় চমক পঞ্চম প্রজন্মের ব্যাংকের
নিজস্ব প্রতিবেদক: দেশের ব্যাংকিং খাতে আমানত বাড়লেও সব ধরনের ব্যাংক সমানভাবে সুবিধা করতে পারেনি। চলতি বছরের এপ্রিল-জুন প্রান্তিকে বেসরকারি ব্যাংকগুলোর মধ্যে আমানত প্রবৃদ্ধিতে সবচেয়ে এগিয়ে রয়েছে পঞ্চম প্রজন্মের ব্যাংক। এক বছরের ব্যবধানে এ প্রজন্মের ব্যাংকগুলোর আমানত বেড়েছে ৩৮ দশমিক ১০ শতাংশ। শুধু বার্ষিক তুলনাতেই নয়, আগের প্রান্তিকের তুলনাতেও আমানত বৃদ্ধিতে শীর্ষে রয়েছে এ শ্রেণির ব্যাংকগুলো।
বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত ব্যাংকিং সেক্টর আপডেট প্রতিবেদনে এ তথ্য উঠে এসেছে।
প্রতিবেদনের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে দেশের পুরো ব্যাংকিং খাতে মোট আমানতের পরিমাণ দাঁড়িয়েছে ২২ লাখ ১০ হাজার কোটি টাকা। এর আগের প্রান্তিক অর্থাৎ মার্চ শেষে ব্যাংক খাতে মোট আমানত ছিল ২১ লাখ ৫৮ হাজার কোটি টাকা। ফলে মাত্র তিন মাসে আমানত বেড়েছে ২ দশমিক ৪০ শতাংশ। আর ২০২৫ সালের জুনের তুলনায় চলতি বছরের জুনে ব্যাংক খাতের মোট আমানত বেড়েছে ১০ দশমিক ৭০ শতাংশ।
পঞ্চম প্রজন্মে আমানত বৃদ্ধির গতি সবচেয়ে বেশি
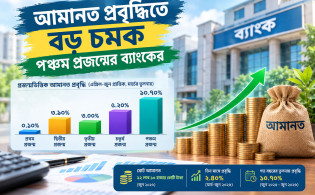
বেসরকারি ব্যাংকগুলোকে প্রজন্মভিত্তিক বিশ্লেষণ করলে আমানত বৃদ্ধির ক্ষেত্রে স্পষ্ট ব্যবধান দেখা যায়। এপ্রিল-জুন প্রান্তিকে মার্চের তুলনায় পঞ্চম প্রজন্মের ব্যাংকগুলোর আমানত বেড়েছে ১০ দশমিক ৭০ শতাংশ। একই সময়ে চতুর্থ প্রজন্মের ব্যাংকগুলোর আমানত বেড়েছে ৬ দশমিক ২০ শতাংশ, দ্বিতীয় প্রজন্মের ৩ দশমিক ৯০ শতাংশ এবং তৃতীয় প্রজন্মের ৩ শতাংশ।
অন্যদিকে প্রথম প্রজন্মের ব্যাংকগুলোর আমানত বৃদ্ধির হার ছিল মাত্র ০.১০ শতাংশ।
কোন প্রজন্মের ব্যাংকে কত আমানত
প্রতিষ্ঠার সময়ের ভিত্তিতে বাংলাদেশের বেসরকারি ব্যাংকগুলোকে পাঁচটি প্রজন্মে ভাগ করা হয়েছে। প্রথম প্রজন্মের ব্যাংকগুলো ১৯৭২ থেকে ১৯৮৭ সালের মধ্যে প্রতিষ্ঠিত। এ শ্রেণিতে রয়েছে ১০টি ব্যাংক।
দ্বিতীয় প্রজন্মের আটটি ব্যাংক প্রতিষ্ঠিত হয়েছে ১৯৯২ থেকে ১৯৯৮ সালের মধ্যে। তৃতীয় প্রজন্মের ১২টি ব্যাংক প্রতিষ্ঠিত হয়েছে ১৯৯৯ থেকে ২০০১ সালের মধ্যে।
চতুর্থ প্রজন্মের ব্যাংকগুলোর মধ্যে রয়েছে ২০১৩ সালে প্রতিষ্ঠিত নয়টি ব্যাংক। আর পঞ্চম প্রজন্মের আওতায় রয়েছে ২০১৩ সালের পর প্রতিষ্ঠিত বেসরকারি ব্যাংকগুলো।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জুন শেষে পঞ্চম প্রজন্মের ব্যাংকগুলোর মোট আমানত দাঁড়িয়েছে ১৮ হাজার ৪০০ কোটি টাকা। মার্চ শেষে এ পরিমাণ ছিল প্রায় ১৬ হাজার ৬০০ কোটি টাকা। অর্থাৎ এক বছরের ব্যবধানে এ শ্রেণির ব্যাংকগুলোর আমানত বেড়েছে ৩৮ দশমিক ১০ শতাংশ।
চতুর্থ প্রজন্মের ব্যাংকগুলোর আমানত জুন শেষে দাঁড়িয়েছে ১ লাখ ৬ হাজার কোটি টাকা। মার্চের তুলনায় এ শ্রেণির আমানত বেড়েছে ৬ দশমিক ২০ শতাংশ। আর গত বছরের একই সময়ের তুলনায় প্রবৃদ্ধি হয়েছে ১২ দশমিক ৩০ শতাংশ।
দ্বিতীয় প্রজন্মের ব্যাংকগুলোর আমানত এপ্রিল-জুন প্রান্তিকে ৩ দশমিক ৯০ শতাংশ বেড়ে জুন শেষে ৩ লাখ ২৫ হাজার কোটি টাকায় পৌঁছেছে। এক বছরের ব্যবধানে এ প্রজন্মের ব্যাংকগুলোর আমানত বেড়েছে ১২ দশমিক ৩০ শতাংশ।
তৃতীয় প্রজন্মের ব্যাংকগুলোর আমানত তিন মাসে ৩ শতাংশ বেড়ে জুন শেষে দাঁড়িয়েছে ৪ লাখ ৯২ হাজার কোটি টাকা। গত বছরের জুনের তুলনায় এ শ্রেণির ব্যাংকগুলোর আমানত বৃদ্ধির হার ১০ দশমিক ৪০ শতাংশ।
অন্যদিকে প্রথম প্রজন্মের ব্যাংকগুলোর আমানত মার্চের তুলনায় জুনে মাত্র ০.১০ শতাংশ বেড়ে ৫ লাখ ৮৪ হাজার কোটি টাকায় দাঁড়িয়েছে। তবে এক বছরের ব্যবধানে এসব ব্যাংকের আমানত বেড়েছে ১০ শতাংশ।
রাষ্ট্রায়ত্ত ব্যাংকেও বেড়েছে আমানত
মালিকানা ও কার্যক্রমের ধরন বিবেচনায় নিলে দ্বিতীয় প্রান্তিকে আমানত বৃদ্ধিতে রাষ্ট্রীয় মালিকানাধীন বাণিজ্যিক ব্যাংক এবং প্রচলিত ধারার বেসরকারি ব্যাংকগুলো উল্লেখযোগ্য ভূমিকা রেখেছে।
রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর আমানত মার্চে ছিল ৫ লাখ ১৬ হাজার কোটি টাকা। জুন শেষে তা বেড়ে দাঁড়িয়েছে ৫ লাখ ৩৩ হাজার কোটি টাকা। অর্থাৎ তিন মাসে এ শ্রেণির ব্যাংকগুলোর আমানত বেড়েছে ৩ দশমিক ৩০ শতাংশ। আর এক বছরের ব্যবধানে প্রবৃদ্ধি হয়েছে ১১ দশমিক ৬০ শতাংশ।
দেশের সব বেসরকারি বাণিজ্যিক ব্যাংক মিলিয়ে জুন শেষে মোট আমানতের পরিমাণ দাঁড়িয়েছে ১৫ লাখ ২৬ হাজার কোটি টাকা। মার্চের তুলনায় এ খাতে আমানত বেড়েছে ২ দশমিক ৩০ শতাংশ। আর গত বছরের জুনের তুলনায় প্রবৃদ্ধি হয়েছে ১১ শতাংশ।
বিশেষায়িত ব্যাংকগুলোর আমানতেও প্রবৃদ্ধি দেখা গেছে। মার্চের তুলনায় ২ দশমিক ৯০ শতাংশ বেড়ে জুন শেষে এসব ব্যাংকের আমানত দাঁড়িয়েছে ৬৩ হাজার ৮০০ কোটি টাকা। এক বছরের ব্যবধানে এ শ্রেণির ব্যাংকগুলোর আমানত বেড়েছে ১২ দশমিক ৩০ শতাংশ।
ইসলামী ও বিদেশি ব্যাংকে উল্টো চিত্র
সামগ্রিক ব্যাংক খাতে আমানত বাড়লেও দ্বিতীয় প্রান্তিকে পূর্ণাঙ্গ ইসলামী ব্যাংকগুলোতে দেখা গেছে ভিন্ন চিত্র। এপ্রিল-জুন সময়ে এসব ব্যাংকের আমানত ৪ দশমিক ৯০ শতাংশ কমে ৩ লাখ ৭৯ হাজার কোটি টাকায় নেমে এসেছে। মার্চ শেষে এ পরিমাণ ছিল ৩ লাখ ৯৯ হাজার কোটি টাকা। এক বছরের ব্যবধানে পূর্ণাঙ্গ ইসলামী ব্যাংকগুলোর আমানত কমেছে ১ দশমিক ৭০ শতাংশ।
বিদেশি ব্যাংকগুলোর আমানতেও পতন হয়েছে। মার্চে এসব ব্যাংকের মোট আমানত ছিল ৮৮ হাজার ৯০০ কোটি টাকা। জুন শেষে তা কমে দাঁড়িয়েছে ৮৭ হাজার ৪০০ কোটি টাকা। ফলে তিন মাসে বিদেশি ব্যাংকগুলোর আমানত কমেছে ১ দশমিক ৭০ শতাংশ। আর এক বছরের ব্যবধানে কমেছে সামান্য ০.১০ শতাংশ।
সব মিলিয়ে চলতি বছরের দ্বিতীয় প্রান্তিকে দেশের ব্যাংকিং খাতে আমানত প্রবৃদ্ধি অব্যাহত থাকলেও তা ছিল অসম। রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংক ও প্রচলিত ধারার বেসরকারি ব্যাংকগুলোতে আমানত বাড়লেও পূর্ণাঙ্গ ইসলামী ও বিদেশি ব্যাংকগুলোতে আমানত কমেছে।
একইভাবে বেসরকারি ব্যাংকগুলোর প্রজন্মভিত্তিক হিসাবেও আমানত বৃদ্ধিতে বড় ধরনের পার্থক্য দেখা গেছে। সবচেয়ে দ্রুত আমানত বেড়েছে পঞ্চম প্রজন্মের ব্যাংকগুলোতে, বিপরীতে প্রথম প্রজন্মের ব্যাংকগুলোর প্রবৃদ্ধি ছিল প্রায় স্থির।
এসএ খান/
পাঠকের মতামত:


- অবশেষে ৪ বছর পর বাংলাদেশিদের সুখবর
- আবারও কমল সোনা-রুপার দাম, নতুন মূল্য জানুন
- আমানত প্রবৃদ্ধিতে বড় চমক পঞ্চম প্রজন্মের ব্যাংকের
- অক্টোবরে একদিন ছুটি নিলেই টানা ৫ দিনের ছুটি
- মুনাফা ও নগদ প্রবাহে জোরালো প্রবৃদ্ধি, ডিভিডেন্ড বৃদ্ধির প্রত্যাশা
- ইয়াবার নামে যা খাওয়ানো হচ্ছে মাদকসেবীদের, সামনে এলো চাঞ্চল্যকর তথ্য
- ৩০-৪০ বছর পুরনো জমির বায়া দলিল বের করবেন যেভাবে
- সংসদে আসছে দ্বিতীয় কক্ষ: আশার জায়গা যেখানে
- টাকা খরচে লাগাম, ৮ কোম্পানির জন্য নতুন নীতিমালা
- বাংলা দখলের অভিযানে থালপতি, কাঁপছে মোদির মসনদ
- বিহারিরা ভারতের মানুষ হয়েও কেন পাকিস্তানে?
- পিটিআইয়ের আন্দোলনের মধ্যেই ইমরানের মুক্তি নিয়ে নতুন ইঙ্গিত
- সোনালী লাইফের প্রধান কার্যালয় স্থানান্তর
- একসঙ্গে দুই বড় সিদ্ধান্ত এসিআইয়ের
- বঙ্গজের ডিভিডেন্ড ঘোষণা
- ডিভিডেন্ড সংক্রান্ত তথ্য জানালো তালু স্পিনিং
- সড়ক পরিদর্শনে গিয়ে ভিডিও করায় তরুণকে মন্ত্রীর চড়
- ৩০০ কোটি টাকার সাবঅর্ডিনেটেড বন্ড ইস্যুর অনুমোদন
- স্কুলের পোশাকে বেরিয়ে গন্তব্য ছিল ভারত, বিপাকে ৩ বন্ধু
- ডিবির চাকরি ছাড়ার কারণ জানালেন রবিউল
- যে যুদ্ধ বদলে দিলো ভারত-ইসরায়েল সম্পর্ক
- শিক্ষকদের পে স্কেল নিয়ে বড় খবর, প্রজ্ঞাপন জারি হবে যেভাবে
- তিন মাসের হিসাব প্রকাশ, আমানত বৃদ্ধিতে বড় ব্যবধান
- আজকের আবহাওয়া অধিদপ্তরের পূর্বাভাসে যা জানা গেল
- মোদিকে দূরে ঠেলে বাংলাদেশকে বুকে নিলেন ট্রাম্প
- আদালতে উঠে এলো মরিয়মকে নিয়ে চাঞ্চল্যকর তথ্য
- সালমানের স্টুডিওতে হামলা, নেপথ্যে দীর্ঘদিনের যে বিরোধ
- ওসমান হাদির পর টার্গেট এবার সালমান মুক্তাদির
- ‘গণভিক্ষা কর্মসূচি’ নিয়ে হামিমের বিস্ফোরক মন্তব্য
- স্ট্যান্ডার্ড চার্টার্ডকে নিয়ে ব্যাংকপাড়ায় নতুন আলোচনা
- বাংলাদেশের পণ্য যাবে বিশ্বের ২০ নতুন সম্ভাবনাময় বাজারে!
- ব্যাংক সংস্কার ও আর্থিক স্থিতিশীলতায় বিশ্বব্যাংকের ঋণ
- বিনিয়োগকারীদের স্বস্তির বার্তা, মশিহর সিকিউরিটিজের পাওনা ফেরত দেওয়া শুরু
- জনপ্রিয় নারী কনটেন্ট ক্রিয়েটরের লাশ উদ্ধার
- ২৫ বছরের রেকর্ডে বিরল ঠান্ডা, শীত নিয়ে যা বলছেন আবহাওয়াবিদরা
- ভারতে থাকা শেখ হাসিনাকে নিয়ে যুক্তরাষ্ট্রের বার্তা
- ৮০’র দশকের ট্রেন্ডের ছবি বানানো ব্যবহারকারীদের তথ্য ফাঁস
- সালমান মুক্তাদিরের ঘটনায় চাঞ্চল্যকর তথ্য ফাঁস করলেন জুলকারনাইন
- 'বন্ধু' বাংলাদেশকে আকাশ সীমা ব্যবহার করতে না দেওয়ায় বিপত্তি
- ব্রোকারেজ হাউজের অর্থ আত্মসাৎ: টাকা ফেরত পাচ্ছেন বিনিয়োগকারীরা
- ব্রোকারেজ হাউজে অর্থের অনিয়ম ঠেকাতে রিয়েল-টাইম নজরদারির উদ্যোগ
- শেয়ারবাজারে স্থিতিশীলতা ফেরাতে সমন্বিত উদ্যোগের তাগিদ
- ২৮ সেপ্টেম্বর ব্লকে পাঁচ কোম্পানির বড় লেনদেন
- ২৮ সেপ্টেম্বর লেনদেনের শীর্ষ ১০ শেয়ার
- ২৮ সেপ্টেম্বর দর পতনের শীর্ষ ১০ শেয়ার
- ২৮ সেপ্টেম্বর দর বৃদ্ধির শীর্ষ ১০ শেয়ার
- আর্থিক সূচক ও ঋণমান ইতিবাচক, বাড়তে পারে ডিভিডেন্ড
- পূবালী ব্যাংকের মঙ্গলবার লেনদেন বন্ধ
- মঙ্গলবার স্পট মার্কেটে যাচ্ছে জিপিএইচ ইস্পাত
- ‘আল্লাহর কসম’ লিখে বিএনপি নিয়ে রুমিন ফারহানার পোস্ট
- বাবা-দাদার নামে কোথায় কতটুক জমি আছে দেখুন মোবাইল দিয়ে
- উমামা ফাতেমা বিমানবন্দরে আটক, যা জানা গেল
- ২২, ২১ ও ১৮ ক্যারেট সোনার আজকের বাজারদর একনজরে
- বিশ্বের সর্বোচ্চ স্বীকৃতি পেতে যাচ্ছে হাসিনা!
- ঢাকা থেকে সারাদেশে নতুন বাসভাড়া, কোন রুটে কত জেনে নিন
- আমেরিকায় বাংলাদেশের ক্ষমতা টের পেল ভারত
- আগামী শুক্র ও শনিবার ব্যাংক খোলা, জানা গেল বিশেষ কারণ
- দীর্ঘদিনের মন্দা কাটিয়ে শেয়ারবাজারে বিদেশিদের রাজকীয় প্রত্যাবর্তন
- ২২ অনলাইন পেমেন্ট প্ল্যাটফর্মে লেনদেন না করার নির্দেশ
- চলতি সপ্তাহে আসছে ৪ কোম্পানির ডিভিডেন্ড
- বিনিয়োগকারীদের জন্য নতুন ওয়েবসাইট চালু করল ডিএসই
- বাংলাদেশে অনুমোদন পেল ৪ ডিজিটাল ব্যাংক
- রেকর্ড পতন কাটিয়ে আস্থায় ফিরছে দুই কোম্পানির শেয়ার
- ডেট লাইন ৩০ সেপ্টেম্বর, সুখবর পাচ্ছে বিনিয়োগকারীরা
- তারেক রহমানের 'আই হ্যাভ আ প্ল্যান'-এর ম্যাজিক
শেয়ারবাজার এর সর্বশেষ খবর
- আমানত প্রবৃদ্ধিতে বড় চমক পঞ্চম প্রজন্মের ব্যাংকের
- মুনাফা ও নগদ প্রবাহে জোরালো প্রবৃদ্ধি, ডিভিডেন্ড বৃদ্ধির প্রত্যাশা
- সোনালী লাইফের প্রধান কার্যালয় স্থানান্তর
- একসঙ্গে দুই বড় সিদ্ধান্ত এসিআইয়ের
- বঙ্গজের ডিভিডেন্ড ঘোষণা

